Rechnungsvorlage für Dienstleister: Excel, Word und PDF
Eine Rechnung mit allen Pflichtangaben nach § 14 UStG, für Stunden oder Pauschalen. Die Excel-Datei rechnet auf den Cent, kennt den Hinweis für Kleinunternehmer und bringt eine Checkliste mit. Dazu Word und ein PDF zum Ausfüllen am Bildschirm.
Alle Pflichtangaben nach § 14 Abs. 4 UStG als beschriftete Felder, mit Checkliste
Stunden mal Stundensatz oder pauschal, Umsatzsteuer cent-genau gerundet
Ehrlich eingeordnet: wofür die PDF-Rechnung bis zur E-Rechnungspflicht reicht
Kostenlos, ohne Anmeldung und ohne E-Mail-Adresse. Stand Oktober 2026.
Alle 3 Dateien ansehen
Kurz erklärt
Was ist eine Rechnung?
Eine Rechnung ist jedes Dokument, mit dem über eine Lieferung oder Leistung abgerechnet wird, gleich wie es heißt (§ 14 Abs. 1 UStG). Sie fordert die Zahlung ein und ist für Geschäftskunden die Grundlage des Vorsteuerabzugs. Welche Angaben hineingehören, regelt § 14 Abs. 4 UStG.
Pflichtangaben
Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr., Datum, fortlaufende Nummer, Leistung und Leistungszeitraum, Entgelt, Steuersatz und Steuerbetrag.
Fristen
An Unternehmen innerhalb von sechs Monaten nach der Leistung ausstellen, acht Jahre aufbewahren (§ 14 Abs. 2, § 14b UStG).
E-Rechnung
Pflicht für Rechnungen an inländische Unternehmen ab Januar 2027 bei mehr als 800.000 Euro Vorjahresumsatz, ab Januar 2028 für alle (§ 27 Abs. 38 UStG).
Download
Rechnungsvorlage Excel, Word und PDF, alle mit denselben Pflichtangaben
Die Excel-Fassung rechnet selbst und kostet am wenigsten Nerven. Die Rechnungsvorlage Word nehmen Sie für Ihren eigenen Briefbogen, das PDF für die schnelle Rechnung zwischendurch. Die Datei selbst verschicken Sie nie, sondern immer als PDF.
Rechnungsvorlage (Excel)
Rechnet Positionen, Umsatzsteuer und Fälligkeit cent-genau. Mit Kleinunternehmer-Option, Pflichtangaben-Checkliste und Beispiel.
Die Excel-Dateien funktionieren auch in LibreOffice, Apple Numbers und Google Tabellen (dort über Datei, Importieren). Die Word-Dateien öffnen auch LibreOffice und Google Docs. Die PDFs lassen sich im Browser oder in jedem PDF-Programm am Bildschirm ausfüllen. Kein Blattschutz, kein Passwort: Sie können alles an Ihr Unternehmen anpassen.
Kurz zur E-Rechnung: Darf ich noch mit dieser Vorlage abrechnen?
An Privatkunden, für Kleinbetragsrechnungen bis 250 Euro brutto und als Kleinunternehmer: ja, auch dauerhaft. Für diese Rechnungen gilt die Pflicht zur E-Rechnung nicht.
An Unternehmen im Inland: ja, bis zum Ende der Übergangsfristen. Seit Januar 2025 muss jedes Unternehmen E-Rechnungen empfangen können. Ab Januar 2027 gilt die Ausstellungspflicht für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz, ab Januar 2028 für alle. Bis dahin dürfen kleinere Unternehmen weiter Papier verschicken und, wenn der Kunde zustimmt, PDF.
Eine Rechnung aus Excel oder Word ist auch als PDF keine E-Rechnung. Gefordert ist ein strukturierter Datensatz nach der Norm EN 16931, in der Praxis XRechnung oder ZUGFeRD. Ob eine Datei die Anforderungen erfüllt, zeigt unser kostenloser XRechnung- und ZUGFeRD-Prüfer.
Beispiel
Müller Consulting rechnet den Oktober ab
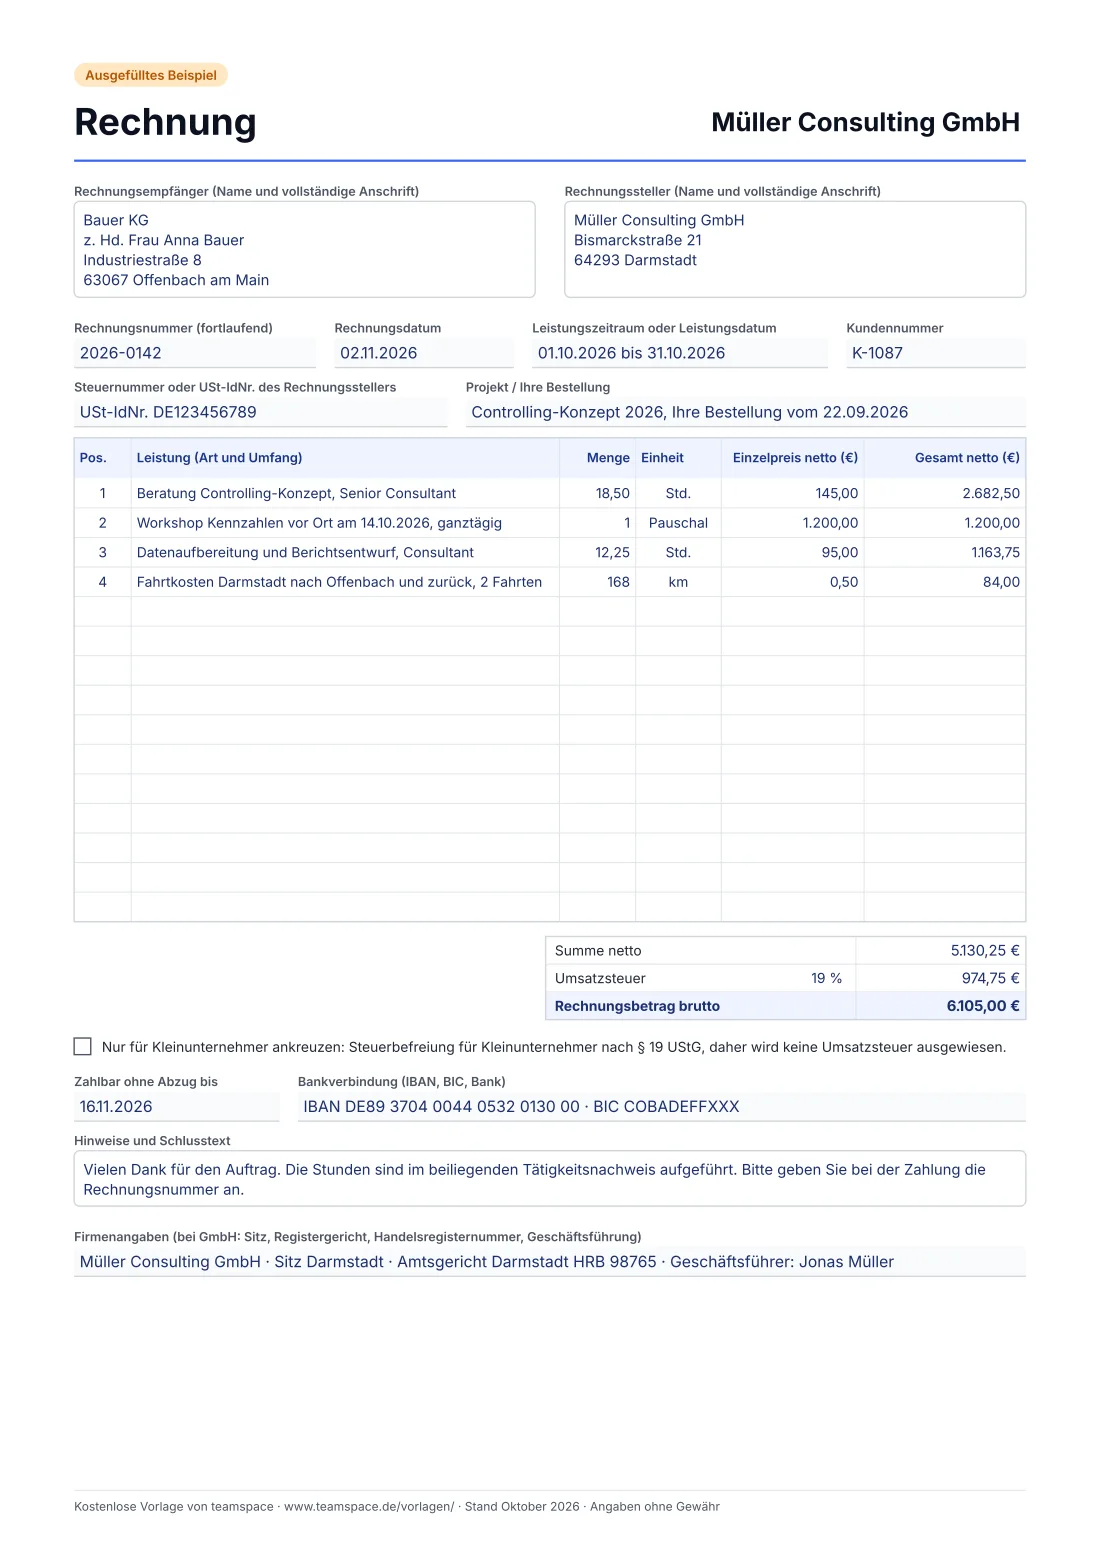
Die Müller Consulting GmbH stellt der Bauer KG ihre Leistungen für Oktober 2026 in Rechnung: 18,5 Stunden Beratung zu 145 Euro, einen ganztägigen Workshop als Pauschale, Datenaufbereitung nach Stunden und die Fahrtkosten. Die grauen Spalten rechnet die Datei.
Pos.
Leistung
Menge
Einheit
Einzelpreis netto
Gesamt netto
1
Beratung Controlling-Konzept, Senior Consultant
18,50
Std.
145,00 €
2.682,50 €
2
Workshop Kennzahlen vor Ort am 14.10.2026, ganztägig
1,00
Pauschal
1.200,00 €
1.200,00 €
3
Datenaufbereitung und Berichtsentwurf, Consultant
12,25
Std.
95,00 €
1.163,75 €
4
Fahrtkosten Darmstadt nach Offenbach und zurück, 2 Fahrten
168,00
km
0,50 €
84,00 €
Summe netto
5.130,25 €
Umsatzsteuer 19 %
974,75 €
Rechnungsbetrag brutto
6.105,00 €
Auszug aus dem Beispielblatt: Müller Consulting GmbH rechnet den Oktober 2026 bei der Bauer KG ab.Grau: rechnet die Excel-Datei selbst
Warum die Umsatzsteuer auf die Summe gerechnet wird: 19 % von 5.130,25 Euro sind 974,7475 Euro. Die Vorlage rundet einmal, mit ROUND auf zwei Stellen, und kommt auf 974,75 Euro. Wer in Excel nur das Zahlenformat auf zwei Stellen stellt, sieht zwar 974,75, rechnet aber mit 974,7475 weiter. In der Summe kann dann ein Cent fehlen, und genau den sucht später die Buchhaltung.
In vier Schritten
So füllen Sie die Rechnung aus
1
Kopf ausfüllen
Rechnungsempfänger und Ihre Angaben mit vollständiger Anschrift, dazu Rechnungsnummer, Rechnungsdatum, Leistungszeitraum und Steuernummer oder USt-IdNr. Diese Felder sind Pflicht.
2
Leistungen eintragen
Nach Aufwand: Stunden als Menge, Einheit „Std.“, Stundensatz als Einzelpreis. Pauschal: Menge 1, Einheit „Pauschal“. Beschreiben Sie die Leistung so, dass der Kunde sie ohne Rückfrage zuordnen kann.
3
Steuersatz und Zahlungsziel
19 % ist der Regelsatz. Als Kleinunternehmer wählen Sie „0 % Kleinunternehmer“, dann setzt die Datei den Hinweis nach § 19 UStG. Zahlungsziel in Tagen eintragen, das Datum rechnet die Datei.
4
Prüfen und als PDF versenden
Das Blatt Pflichtangaben einmal durchgehen, als PDF speichern und verschicken. Für die nächste Rechnung das Blatt kopieren und die Rechnungsnummer hochzählen.
Grundwissen
Was auf eine Rechnung gehört
Pflichtangaben, Sonderfälle, Fristen und die E-Rechnung, so knapp wie möglich und mit den Paragrafen zum Nachlesen.
Zuletzt aktualisiert:
Wann ein Dokument eine Rechnung ist
Ob das Dokument „Honorarnote“ oder „Abrechnung“ heißt: Auf die Überschrift kommt es nicht an, nur darauf, dass über eine Leistung abgerechnet wird (§ 14 Abs. 1 UStG). Für Geschäftskunden hängt daran auch der Vorsteuerabzug, deshalb schauen sie bei den Pflichtangaben genau hin.
Rechnungen an andere Unternehmen müssen Sie innerhalb von sechs Monaten nach der Leistung ausstellen (§ 14 Abs. 2 UStG).
Die Pflichtangaben nach § 14 Abs. 4 UStG
vollständiger Name und Anschrift von Ihnen und vom Kunden
Ihre Steuernummer oder Ihre Umsatzsteuer-Identifikationsnummer
Rechnungsdatum
fortlaufende, einmalig vergebene Rechnungsnummer
Menge und Art der Lieferung, bei Dienstleistungen Umfang und Art der Leistung
Zeitpunkt der Leistung, bei Dienstleistern meist der Leistungszeitraum; der Kalendermonat genügt (§ 31 Abs. 4 UStDV)
Entgelt netto, nach Steuersätzen getrennt, dazu vorab vereinbarte Minderungen wie Skonto
Steuersatz und Steuerbetrag, bei einer Steuerbefreiung ein Hinweis darauf
Zwei Sonderfälle, die Angabe „Gutschrift“ und ein Hinweis bei Grundstücksleistungen an Privatkunden, stehen in der Checkliste der Vorlage. Für GmbH und eingetragene Kaufleute kommen die Angaben für Geschäftsbriefe dazu, etwa Registergericht und Handelsregisternummer (§ 35a GmbHG, § 37a HGB).
Kleinbetragsrechnung und Kleinunternehmer
Bei Rechnungen bis 250 Euro brutto genügen Name und Anschrift des Rechnungsstellers, das Datum, Menge und Art der Leistung, der Bruttobetrag und der Steuersatz (§ 33 UStDV).
Kleinunternehmer ist, wer im Vorjahr nicht mehr als 25.000 Euro und im laufenden Jahr nicht mehr als 100.000 Euro Umsatz hat (§ 19 UStG, Stand Oktober 2026). Er weist keine Umsatzsteuer aus und schreibt stattdessen einen Hinweis auf die Steuerbefreiung für Kleinunternehmer auf die Rechnung (§ 34a UStDV). Die Vorlage setzt: „Steuerbefreiung für Kleinunternehmer nach § 19 UStG, daher wird keine Umsatzsteuer ausgewiesen.“
Die Rechnungsnummer
Fortlaufend und nur einmal vergeben, das ist alles, was das Gesetz verlangt. Ein Schema aus Jahr und laufender Nummer, etwa 2026-0142, hat sich bewährt, weil man sofort sieht, wo man steht. Eine stornierte Rechnung behält ihre Nummer, die Korrektur bekommt eine neue.
Die E-Rechnung und diese Vorlage
Seit Januar 2025 müssen alle Unternehmen im Inland E-Rechnungen empfangen können. Ab Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz Rechnungen an andere inländische Unternehmen als E-Rechnung ausstellen, ab Januar 2028 alle (§ 27 Abs. 38 UStG). Maßgeblich ist der Umsatz des Vorjahres, für den Stichtag 2027 also der Umsatz 2026.
Eine E-Rechnung ist ein strukturierter Datensatz nach EN 16931, keine PDF. Die Vorlage bleibt deshalb richtig für Privatkunden, Kleinbetragsrechnungen und Kleinunternehmer, im Geschäft mit Unternehmen bis zum Ende Ihrer Übergangsfrist. Mehr dazu auf der Seite zur E-Rechnungspflicht.
Wie lange Sie Rechnungen aufbewahren
Acht Jahre, für ausgestellte wie für erhaltene Rechnungen (§ 14b Abs. 1 UStG, § 147 Abs. 3 AO). Früher waren es zehn, das Vierte Bürokratieentlastungsgesetz hat die Frist für Buchungsbelege verkürzt. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Eine Rechnung vom November 2026 heben Sie also bis Ende 2034 auf.
Typische Fehler
Ein fehlender Leistungszeitraum, eine doppelt vergebene Nummer und Umsatzsteuer, die auf einen krummen Betrag nicht gerundet wurde. Teuer wird es, wenn ein Kleinunternehmer Umsatzsteuer ausweist: Er schuldet sie dann dem Finanzamt, obwohl er sie gar nicht berechnen darf (§ 14c Abs. 2 UStG).
Und bei Stundenabrechnungen: Der Kunde will sehen, wofür die Stunden angefallen sind. Ein Tätigkeitsnachweis als Anhang erspart die Rückfrage.
Ehrlich gesagt
Wann die Rechnungsvorlage reicht und wann nicht
Für ein paar Rechnungen im Monat, vor allem an Privatkunden oder als Kleinunternehmer, ist eine saubere Vorlage völlig ausreichend. Eng wird es, wenn die Stunden aus einem anderen System kommen und die E-Rechnung näher rückt.
Die Vorlage reicht, wenn
Sie wenige Rechnungen im Monat schreiben, meist mit Pauschalen,
Ihre Kunden Privatpersonen sind oder Sie Kleinunternehmer sind,
die Rechnungsnummern eine Person vergibt und den Überblick behält.
Eng wird es, wenn
Stunden aus Stundenzetteln oder einer Zeiterfassung von Hand in die Rechnung übertragen werden,
Kontingente, Freistunden oder Wartungsverträge mitlaufen und jemand nachrechnet, was schon verbraucht ist,
Ihre Kunden Unternehmen sind und Ihre Übergangsfrist für die E-Rechnung ausläuft,
Rechnungen korrigiert werden müssen und niemand mehr weiß, welche Fassung beim Kunden liegt.
Was ein Gesamtsystem wie teamspace anders macht
In teamspace entsteht die Rechnung aus den erfassten Stunden. Zuordnungsregeln legen sie auf die richtigen Auftragspositionen, Kontingente und Freistunden werden verrechnet, und der Tätigkeitsnachweis fährt als Anhang mit. Beim Versand entsteht die E-Rechnung als ZUGFeRD oder XRechnung in der jeweils aktuellen Version.
Ja. Excel, Word und PDF laden Sie ohne Anmeldung und ohne E-Mail-Adresse herunter. Sie dürfen die Dateien anpassen, Ihr Logo einsetzen und im ganzen Unternehmen nutzen.
Darf ich 2027 noch Rechnungen aus Excel schreiben?
An Privatkunden, als Kleinunternehmer und für Rechnungen bis 250 Euro brutto ja. An Unternehmen im Inland kommt es auf Ihren Vorjahresumsatz an: Lag er 2026 über 800.000 Euro, müssen Sie ab Januar 2027 E-Rechnungen ausstellen. Alle anderen dürfen bis Ende 2027 noch Papier verschicken und, wenn der Kunde zustimmt, PDF. Ab Januar 2028 gilt die Pflicht für alle. Mehr auf der Seite zur E-Rechnungspflicht.
Welche Angaben muss eine Rechnung enthalten?
Name und Anschrift von Ihnen und vom Kunden, Steuernummer oder USt-IdNr., Rechnungsdatum, eine fortlaufende Rechnungsnummer, Art und Umfang der Leistung, den Leistungszeitraum, das Entgelt netto, den Steuersatz und den Steuerbetrag (§ 14 Abs. 4 UStG). Die Vorlage hat für jede dieser Angaben ein beschriftetes Feld und ein Blatt zum Abhaken.
Was schreibe ich als Kleinunternehmer auf die Rechnung?
Keine Umsatzsteuer, dafür einen Hinweis auf die Steuerbefreiung für Kleinunternehmer, zum Beispiel: „Steuerbefreiung für Kleinunternehmer nach § 19 UStG, daher wird keine Umsatzsteuer ausgewiesen.“ In der Excel-Vorlage wählen Sie dafür beim Steuersatz „0 % Kleinunternehmer“, der Satz erscheint dann von selbst.
Wie schreibe ich eine Rechnung nach Stunden?
Je Leistung eine Position: die Stunden als Menge, die Einheit „Std.“ und den Stundensatz als Einzelpreis. Die Vorlage rechnet Stunden mal Satz und rundet auf den Cent. Eine eigene Stundenabrechnung Vorlage brauchen Sie dafür nicht: Legen Sie die Aufstellung der Stunden als Tätigkeitsnachweis bei. Wie Sie den Satz selbst kalkulieren, zeigt die Stundensatz-Kalkulation.
Wie lange muss ich Rechnungen aufbewahren?
Acht Jahre, ausgestellte wie erhaltene (§ 14b UStG, § 147 AO). Die Frist beginnt am Ende des Jahres, in dem die Rechnung ausgestellt wurde.
Muss eine Rechnung unterschrieben werden?
Nein. Eine Unterschrift gehört nicht zu den Pflichtangaben, auch eine PDF-Rechnung per E-Mail braucht keine.
Nächster Schritt
Stunden einmal erfassen und die Rechnung daraus entstehen lassen?
Wir zeigen Ihnen in einem kurzen Gespräch, wie in teamspace aus erfassten Stunden die Rechnung und daraus die E-Rechnung wird. Ob sich das bei Ihrer Zahl an Rechnungen schon lohnt, sagen wir Ihnen ehrlich.