Kumulierte Rechnung: Vorlage für Abschläge und Schlussrechnung
Jede Rechnung zeigt den ganzen Auftrag: was erbracht ist, was schon berechnet und bezahlt wurde und was noch offen ist. Die Excel-Datei rechnet bis zu acht Abschläge und die Schlussrechnung, das PDF ist die passende Abschlagsrechnung zum Ausfüllen.
Prinzip „kumuliert minus bereits berechnet“, Leistungsstand in Prozent oder als Betrag
Umsatzsteuer cent-genau, in der Schlussrechnung mit Abzug der Abschläge nach § 14 Abs. 5 UStG
Zahlungen, offene Beträge und ein optionaler Sicherheitseinbehalt in einer Übersicht
Kostenlos, ohne Anmeldung und ohne E-Mail-Adresse. Stand Oktober 2026.
Kurz erklärt
Was ist eine kumulierte Rechnung?
Eine kumulierte Rechnung ist eine Abschlags- oder Schlussrechnung, die neben dem neuen Betrag zeigt, was im Auftrag bisher insgesamt erbracht, berechnet und bezahlt wurde. Kumuliert heißt aufsummiert: Abgerechnet wird die Leistung zum Stichtag minus das, was schon berechnet ist.
Rechenweg
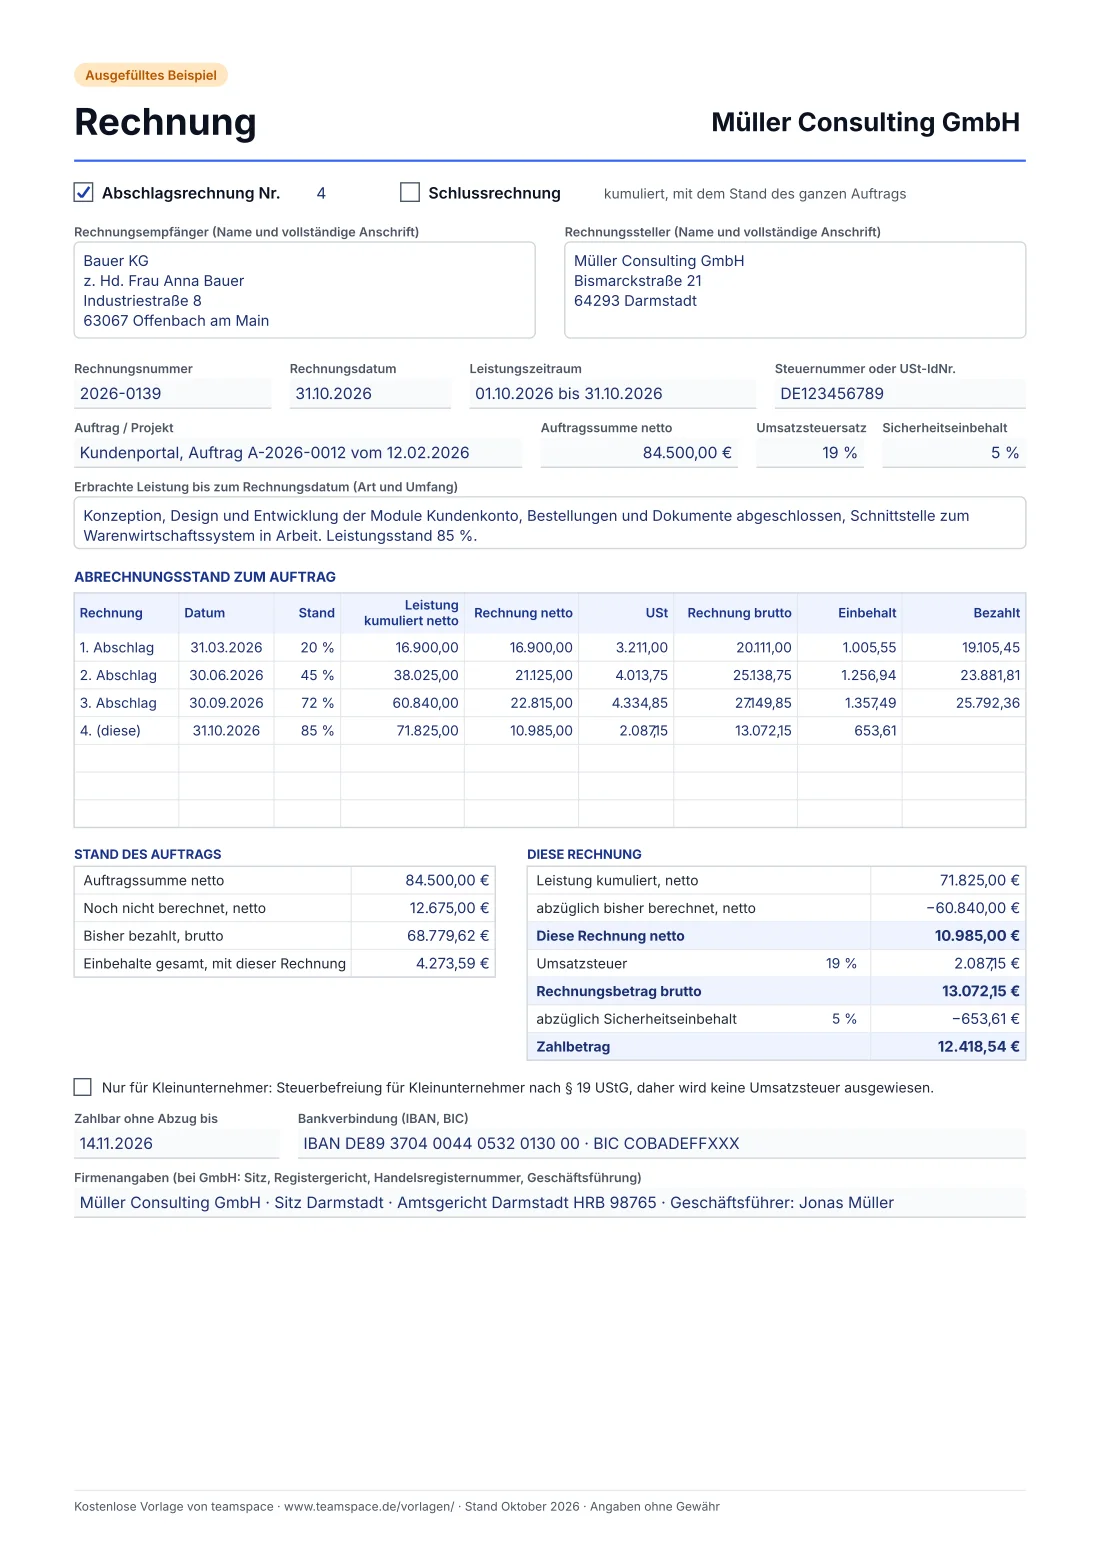
Kumulierte Leistung minus bisher berechnet. Im Beispiel: 71.825 Euro minus 60.840 Euro ergibt 10.985 Euro netto.
Umsatzsteuer
Die Schlussrechnung nennt die Steuer auf die gesamte Leistung und zieht die Abschläge samt ihrer Steuer ab (§ 14 Abs. 5 UStG).
In dieser Vorlage
Excel für bis zu acht Abschläge und die Schlussrechnung, mit Zahlungen und optionalem Sicherheitseinbehalt. Dazu die Rechnung als PDF.
Download
Kumulierte Rechnung Excel und PDF: der Plan und die passende Rechnung
Die Excel-Datei ist Ihr Plan für den ganzen Auftrag und zugleich der Stand, den Sie jeder Rechnung beilegen können. Das PDF ist die einzelne kumulierte Abschlags- oder Schlussrechnung, die an den Kunden geht.
Kumulierte Rechnung (Excel)
Bis zu acht Abschläge und die Schlussrechnung, Leistungsstand in Prozent oder als Betrag, mit Umsatzsteuer, Einbehalt, Zahlungen und Beispiel.
Die Excel-Dateien funktionieren auch in LibreOffice, Apple Numbers und Google Tabellen (dort über Datei, Importieren). Die PDFs lassen sich im Browser oder in jedem PDF-Programm am Bildschirm ausfüllen. Kein Blattschutz, kein Passwort: Sie können alles an Ihr Unternehmen anpassen.
Beispiel
Kumulierte Rechnung Muster: ein Kundenportal in fünf Rechnungen
Die Müller Consulting GmbH baut für die Bauer KG ein Kundenportal, Auftragssumme 84.500 Euro netto, 5 % Sicherheitseinbehalt bis zur Abnahme. Abgerechnet wird nach Leistungsstand: viermal als Abschlag, am Ende mit der Schlussrechnung. Beim dritten Abschlag ist der Stand als Betrag eingetragen, weil er nach fertigen Modulen bewertet wurde. Was eine kumulierte Rechnung grundsätzlich ausmacht, erklärt unsere Seite Kumulierte Rechnung.
Rechnung
Datum
Leistungsstand
Leistung kumuliert netto
abzüglich bisher berechnet
Diese Rechnung netto
Umsatzsteuer
Brutto
1. Abschlag
31.03.2026
20 %
16.900,00 €
0,00 €
16.900,00 €
3.211,00 €
20.111,00 €
2. Abschlag
30.06.2026
45 %
38.025,00 €
16.900,00 €
21.125,00 €
4.013,75 €
25.138,75 €
3. Abschlag
30.09.2026
als Betrag (72 %)
60.840,00 €
38.025,00 €
22.815,00 €
4.334,85 €
27.149,85 €
4. Abschlag
31.10.2026
85 %
71.825,00 €
60.840,00 €
10.985,00 €
2.087,15 €
13.072,15 €
Schlussrechnung
15.12.2026
100 %
84.500,00 €
71.825,00 €
12.675,00 €
2.408,25 €
15.083,25 €
Summe
84.500,00 €
16.055,00 €
100.555,00 €
Auszug aus dem Beispielblatt: das Kundenportal der Bauer KG, 84.500 € netto, vier Abschläge und die Schlussrechnung. Abschlag 3 ist als Betrag eingetragen.Grau: rechnet die Excel-Datei selbst
Warum die Schlussrechnung anders rechnet: In der Schlussrechnung steht die Umsatzsteuer auf die gesamte Leistung, 16.055,00 Euro auf 84.500,00 Euro. Davon werden die Steuerbeträge der vier Abschläge abgezogen, zusammen 13.646,75 Euro. Es bleiben 2.408,25 Euro. So stimmt die Umsatzsteuer über alle Rechnungen auf den Cent mit der Steuer auf die Gesamtleistung überein, auch wenn bei krummen Beträgen einmal ein Rundungscent anfällt.
In vier Schritten
So rechnen Sie kumuliert ab
1
Auftrag anlegen
Auftraggeber, Projekt und die Auftragssumme netto eintragen, dazu den Steuersatz. Ist im Vertrag ein Sicherheitseinbehalt vereinbart, den Prozentsatz eintragen, sonst 0 % stehen lassen.
2
Leistungsstand zum Stichtag
Für jeden Abschlag den kumulierten Stand eintragen: in Prozent der Auftragssumme oder als Betrag, etwa nach erbrachten Stunden oder fertigen Modulen. Die Datei zieht ab, was schon berechnet ist.
3
Rechnung schreiben
Die Beträge der Zeile ins PDF oder Ihre Rechnungsvorlage übernehmen: kumulierte Leistung, bisher berechnet, diese Rechnung netto, Umsatzsteuer, brutto. Beschreiben Sie dazu die bis zum Stichtag erbrachte Leistung.
4
Zahlungen nachtragen, am Ende Schluss
Eingänge in der Spalte Bezahlt eintragen, dann zeigt Offen, was fehlt. Für die Schlussrechnung genügen Nummer und Datum. Weicht die tatsächliche Leistung vom Auftrag ab, den Betrag eintragen.
Grundwissen
Kumuliert abrechnen, ohne sich zu verrechnen
Das Prinzip, die Umsatzsteuer, der Einbehalt und was für Abschlagsrechnungen sonst gilt.
Zuletzt aktualisiert:
Was die kumulierte Rechnung anders macht
Statt nur den nächsten Betrag zu nennen, führt eine kumulierte Rechnung den Auftrag von Anfang an mit: erbracht, berechnet, bezahlt, offen. Der Kunde muss frühere Rechnungen nicht danebenlegen, um zu sehen, wo das Projekt steht.
Aufbau, Muster und wie teamspace den Auftragsstatus zu jeder Rechnung ausweist, stehen auf der Seite Kumulierte Rechnung.
Das Prinzip: kumuliert minus bereits berechnet
Jede Rechnung rechnet vom Gesamtstand aus. Im Beispiel liegt der Leistungsstand beim vierten Abschlag bei 85 % von 84.500 Euro, also bei 71.825 Euro. Mit den Abschlägen eins bis drei wurden bisher 60.840 Euro berechnet. Diese Rechnung: 71.825 minus 60.840 gleich 10.985 Euro netto, dazu 2.087,15 Euro Umsatzsteuer.
Der Vorteil: War ein Abschlag zu hoch oder zu niedrig angesetzt, gleicht die nächste Rechnung das von selbst aus. Niemand muss alte Rechnungen nachrechnen.
Abschlagsrechnung, Teilrechnung, Schlussrechnung
Eine Abschlagsrechnung fordert einen Teil der Vergütung, bevor die ganze Leistung erbracht ist. Bei Werkverträgen darf der Auftragnehmer Abschläge in Höhe des Wertes der erbrachten Leistung verlangen (§ 632a BGB). Eine Teilrechnung rechnet einen abgeschlossenen Teil endgültig ab. Die Schlussrechnung rechnet den ganzen Auftrag ab und zieht alle Abschläge ab.
Die Umsatzsteuer in der Schlussrechnung
In der Schlussrechnung müssen die vorher vereinnahmten Abschläge, über die Sie Rechnungen gestellt haben, samt der Umsatzsteuer darauf abgezogen werden (§ 14 Abs. 5 UStG). Die Vorlage rechnet deshalb die Steuer auf die gesamte Leistung und zieht die Steuerbeträge der Abschläge ab. Wurde ein Abschlag bis zur Schlussrechnung nicht bezahlt, klären Sie die Behandlung mit Ihrer Steuerberatung.
Sicherheitseinbehalt
Manche Verträge erlauben dem Auftraggeber, einen Teil jeder Zahlung bis zur Abnahme oder für die Gewährleistung einzubehalten. Die Vorlage zieht den vereinbarten Prozentsatz vom Bruttobetrag jeder Rechnung ab und weist die Einbehalte gesammelt aus. Der Einbehalt mindert die Zahlung, nicht die Rechnung. Ob und wie viel einbehalten wird, steht in Ihrem Vertrag.
Pflichtangaben und E-Rechnung
Für Abschlagsrechnungen gelten dieselben Pflichtangaben wie für jede Rechnung (§ 14 Abs. 5 Satz 1 UStG), einschließlich der Beschreibung der bis dahin erbrachten Leistung. Deshalb greifen auch die Fristen der E-Rechnung: ab Januar 2027 für Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz, ab Januar 2028 für alle, jeweils bei Rechnungen an inländische Unternehmen. Mehr auf der Seite zur E-Rechnungspflicht.
Wo kumuliert abgerechnet wird
Überall, wo ein Auftrag über Monate läuft: in Ingenieur- und Architekturbüros, oft nach Leistungsphasen der HOAI (siehe HOAI-Rechner), in IT- und Softwareprojekten mit Meilensteinen und auf dem Bau nach Baufortschritt. Rechnungen bewahren Sie acht Jahre auf (§ 14b UStG).
Ehrlich gesagt
Wann die Excel-Vorlage reicht und wann nicht
Für einen oder zwei Aufträge mit Abschlägen ist die Tabelle eine verlässliche Nebenrechnung. Eng wird es, wenn mehrere Aufträge parallel laufen und die Zahlen an drei Stellen gepflegt werden. Wie Festpreis, Aufwand und Abschläge am selben Auftrag zusammenlaufen, zeigt die Seite zur Auftragsabrechnung.
Die Vorlage reicht, wenn
Sie wenige Aufträge mit Abschlägen gleichzeitig haben,
der Leistungsstand einmal im Monat geschätzt und eingetragen wird,
eine Person Rechnungen, Zahlungen und die Tabelle pflegt.
Eng wird es, wenn
die Tabelle, die Rechnungen und die Buchhaltung auseinanderlaufen, weil jede für sich gepflegt wird,
der Leistungsstand eigentlich in den erfassten Stunden steckt und jemand ihn von Hand überträgt,
mehrere Aufträge mit eigenen Zahlungsplänen gleichzeitig laufen,
der Kunde zu jeder Rechnung den Auftragsstatus sehen will und Sie ihn jedes Mal neu zusammenstellen.
Was ein Gesamtsystem wie teamspace anders macht
In teamspace hängt die Abrechnung am Auftrag. Der Zahlungsplan legt fest, wann welcher Teil abgerechnet wird, und die Endrechnung zieht alle Abschläge ab. Zu jeder Rechnung entsteht auf Wunsch eine PDF mit dem Auftragsstatus, ohne Nebenrechnung in Excel.
Kumuliert bedeutet aufsummiert. Eine kumulierte Rechnung zeigt neben dem neuen Betrag, was im Auftrag bisher insgesamt erbracht, berechnet und bezahlt wurde. Ausführlich erklärt auf der Seite Kumulierte Rechnung.
Wie berechne ich den Betrag einer kumulierten Abschlagsrechnung?
Kumulierte Leistung zum Stichtag minus alles, was bisher berechnet wurde. Liegt der Stand bei 85 % von 84.500 Euro, sind das 71.825 Euro. Wurden bisher 60.840 Euro berechnet, lautet diese Rechnung auf 10.985 Euro netto plus Umsatzsteuer.
Was ist der Unterschied zwischen Abschlagsrechnung und kumulierter Rechnung?
Eine einfache Abschlagsrechnung fordert nur den nächsten Betrag. Eine kumulierte Rechnung zeigt zusätzlich den ganzen Stand des Auftrags: erbracht, berechnet, bezahlt, offen. Die Vorlage verbindet beides in der kumulierten Abschlagsrechnung.
Wie wird die Umsatzsteuer in der Schlussrechnung ausgewiesen?
Die Schlussrechnung nennt die gesamte Leistung und die Umsatzsteuer darauf und zieht die Abschläge samt ihrer Umsatzsteuer ab (§ 14 Abs. 5 UStG). Übrig bleiben der Restbetrag und die Reststeuer. Die Vorlage rechnet genau so.
Kann ich einen Sicherheitseinbehalt abbilden?
Ja. Tragen Sie oben den vereinbarten Prozentsatz ein. Die Vorlage zieht ihn vom Bruttobetrag jeder Rechnung ab, zeigt den Zahlbetrag und unten die Einbehalte, die später freizugeben sind. Rechnet Ihr Vertrag den Einbehalt anders, passen Sie die Formel in der Spalte Einbehalt an.
Ist die Vorlage kostenlos und ohne Anmeldung?
Ja. Excel und PDF laden Sie ohne Anmeldung und ohne E-Mail-Adresse herunter. Kein Blattschutz, keine Makros: Sie können die Formeln ansehen und anpassen.
Nächster Schritt
Abschläge aus dem Auftrag statt aus der Nebenrechnung?
Wir zeigen Ihnen an einem Ihrer Projekte, wie in teamspace Zahlungsplan, Abschläge und Schlussrechnung am Auftrag hängen und der Auftragsstatus mitläuft. Ob sich das für Ihre Zahl an Aufträgen lohnt, sagen wir Ihnen ehrlich.