
E-Rechnungspflicht 2027: Wer ab wann E-Rechnungen ausstellen muss
Die E-Rechnungspflicht verlangt, Rechnungen an Unternehmen im Inland als elektronische Rechnung nach EN 16931 auszustellen: ab 2027 bei mehr als 800.000 Euro Vorjahresumsatz, ab 2028 für alle. Für Dienstleister mit 10 bis 250 Mitarbeitenden erstellt teamspace der 5 POINT AG sie direkt aus Auftrag und Stunden.
Marian HeinzelmannBereichsleitung Beratung und Vertrieb, 5 POINT AG
Stand: , nach den BMF-Schreiben vom 15.10.2024, 15.10.2025 und 15.10.2026.
Viele Dienstleister im DACH-Raum vertrauen teamspace.
Selbst-Check
Betrifft Sie die E-Rechnungspflicht schon 2027?
Nach drei Fragen wissen Sie, ab wann Ihr Betrieb Rechnungen an Unternehmen als E-Rechnung ausstellen muss.
Ihr Ergebnis
Ihr Stichtag
Empfangen müssen alle Unternehmen seit dem 1. Januar 2025. Ab wann Sie ausstellen, entscheiden die drei Antworten.
Ab 1. Januar 2027.
Sie stellen Rechnungen an Unternehmen ab dem 1. Januar 2027 als E-Rechnung aus. Bis Ende 2026 dürfen Sie noch Papier schicken, eine PDF mit Zustimmung Ihres Kunden.
Ab 1. Januar 2028.
Für Sie gilt die Pflicht zum Ausstellen ab dem 1. Januar 2028. Im Jahr 2027 dürfen Sie noch Papier oder, mit Zustimmung, eine PDF schicken, eine E-Rechnung ist schon jetzt erlaubt.
Ausstellen nicht, empfangen ja.
Als Kleinunternehmer müssen Sie keine E-Rechnungen ausstellen, auch nicht ab 2028. Empfangen müssen Sie sie seit dem 1. Januar 2025.
Nur Empfang.
Die Pflicht zum Ausstellen gilt nur für Rechnungen an Unternehmen in Deutschland. Empfangen müssen Sie E-Rechnungen seit dem 1. Januar 2025 trotzdem.
Das entscheidet Ihr Umsatz 2026.
Liegt Ihr Gesamtumsatz 2026 über 800.000 Euro, gilt die Pflicht ab dem 1. Januar 2027, sonst ab dem 1. Januar 2028.
teamspace erstellt die E-Rechnung als ZUGFeRD oder XRechnung direkt aus Auftrag und gebuchten Stunden.
E-Rechnung-Software für DienstleisterWas als E-Rechnung zählt
Eine PDF zeigt die Rechnung, die E-Rechnung enthält sie als Daten.
Eine E-Rechnung ist eine Rechnung als Datensatz nach der Norm EN 16931, den die Software Ihres Kunden ohne Abtippen einlesen kann (§ 14 Abs. 1 UStG). Eine PDF, ein Scan oder eine Word-Datei bleibt auch per Mail eine sonstige Rechnung, weil ihr dieser Datensatz fehlt. Anerkannt sind in der Praxis XRechnung und ZUGFeRD ab Version 2.0.1, ohne die Profile MINIMUM und BASIC WL. Weichen bei ZUGFeRD Bild und Datensatz voneinander ab, gilt der Datensatz.
ZUGFeRD oder XRechnungFristen und Übergang
Welche Übergangsfristen gelten für die E-Rechnung?
Bis zum Ende der Übergangsfrist dürfen Sie Rechnungen an Unternehmen weiter auf Papier schicken. Eine PDF geht mit Zustimmung Ihres Kunden, die auch stillschweigend gelten kann. Für Papier und PDF endet die Frist am 31. Dezember 2026, wenn Ihr Gesamtumsatz 2026 über 800.000 Euro lag, für alle anderen am 31. Dezember 2027. Ein EDI-Verfahren, also der direkte Datenaustausch zwischen den Systemen zweier Unternehmen, bleibt für alle bis Ende 2027 zulässig.
| Jahr | Wer | Ausstellen als |
|---|---|---|
| 2025 und 2026 | alle Unternehmen | Papier, PDF mit Zustimmung, EDI-Verfahren oder E-Rechnung |
| 2027 | Gesamtumsatz 2026 über 800.000 Euro | E-Rechnung oder EDI-Verfahren |
| 2027 | Gesamtumsatz 2026 bis 800.000 Euro | Papier, PDF mit Zustimmung, EDI-Verfahren oder E-Rechnung |
| ab 2028 | alle Unternehmen, Ausnahmen siehe unten | E-Rechnung |
Empfangen müssen alle Unternehmen E-Rechnungen schon seit dem 1. Januar 2025.§ 27 Abs. 38 UStG, BMF-FAQ Frage 11, Stand Oktober 2026
Die Grenze von 800.000 Euro
Maßgeblich ist Ihr Gesamtumsatz aus dem Jahr 2026.
Die Grenze bezieht sich auf den Gesamtumsatz nach § 19 Abs. 2 UStG im vorangegangenen Kalenderjahr, nicht auf Gewinn oder Mitarbeiterzahl. Wer 2026 darüber lag, stellt ab dem 1. Januar 2027 E-Rechnungen aus, wer darunter blieb, ab dem 1. Januar 2028. Angenommen, ein Dienstleister setzt rund 90.000 Euro je Kopf um, dann liegt er schon mit neun Mitarbeitenden über der Grenze. Im Zweifel nennt Ihre Steuerberatung den genauen Wert.
Angenommen, zwei Planungsbüros, Gesamtumsatz 2026
Büro A
920.000 Euro
E-Rechnungen ab dem 1. Januar 2027
Büro B
640.000 Euro
E-Rechnungen ab dem 1. Januar 2028
Ausnahmen
Für diese Rechnungen gilt die E-Rechnungspflicht nicht.
Die Pflicht gilt für Rechnungen zwischen Unternehmen, die beide in Deutschland ansässig sind. In diesen Fällen bleibt es auch nach dem Stichtag bei Papier oder, mit Zustimmung des Empfängers, PDF:
Rechnungen an Privatpersonen
Die Pflicht gilt nur zwischen Unternehmen. Privatkunden und Vereine oder Einrichtungen, die nicht als Unternehmer handeln, bekommen ihre Rechnung wie bisher.
BMF-FAQ Fragen 4 und 5Kleinbeträge bis 250 Euro brutto
Kleinbetragsrechnungen dürfen auch nach dem Stichtag Papier sein oder, mit Zustimmung des Empfängers, PDF. Eine E-Rechnung ist trotzdem erlaubt.
§ 33 UStDVFahrausweise
Bahntickets und andere Fahrausweise bleiben ausgenommen. Als Rechnung gelten sie, wenn sie die Angaben nach § 34 UStDV tragen.
§ 34 UStDVKleinunternehmer
Wer die Kleinunternehmerregelung nutzt, muss keine E-Rechnung ausstellen. Empfangen muss er sie trotzdem können.
Sonderfall Kleinunternehmer§ 19 UStG, § 34a UStDVBestimmte steuerfreie Leistungen
Steuerfreie Umsätze nach § 4 Nr. 8 bis 29 UStG, etwa aus Vermietung oder Heilbehandlung, fallen nicht unter die Pflicht. Für alle anderen Leistungen desselben Unternehmens gilt sie.
BMF-FAQ Frage 4Rechnungen ins Ausland
Hat Ihr Kunde weder Sitz noch Betriebsstätte in Deutschland, greift die deutsche E-Rechnungspflicht nicht. Welche Form er braucht, richtet sich nach seinem Land.
BMF-FAQ Frage 3
Sonderfall
Gilt die E-Rechnungspflicht für Kleinunternehmer?
Zum Empfangen ja, zum Ausstellen nein.
Seit dem 1. Januar 2025 müssen auch Kleinunternehmer E-Rechnungen empfangen können, ein E-Mail-Postfach genügt. Ausstellen müssen sie keine, auch nicht ab 2028, solange sie die Regelung nach § 19 UStG nutzen, also im Vorjahr nicht mehr als 25.000 Euro und im laufenden Jahr nicht mehr als 100.000 Euro umsetzen. Freiwillig ist die E-Rechnung jederzeit erlaubt, und wer zur Regelbesteuerung wechselt, stellt nach den allgemeinen Fristen aus.
§ 19 Abs. 1 UStG, BMF-FAQ Fragen 4 und 12, Stand Oktober 2026
E-Rechnung empfangenAbschläge und Endrechnung
Vor dem Stichtag gestellte Abschläge bleiben, wie sie sind.
Ein Auftrag, der über den Stichtag läuft, muss nicht neu abgerechnet werden. Abschläge, die Sie vor Ihrer eigenen Pflicht gestellt haben, bleiben, wie sie sind, die Endrechnung danach ist eine E-Rechnung. Bis zum 30. Juni 2030 darf sie die gezahlten Abschläge als Summe absetzen und die Einzelheiten im Hinweisfeld nennen oder die Abschläge in einem eingebetteten Anhang absetzen, auf den sie verweist.
BMF-Schreiben vom 15.10.2026, Rn. 2 bis 4So laufen Abschläge und Endrechnung in teamspace
In teamspace legen Sie Abschläge und Endrechnung einmal im Zahlungsplan des Auftrags an. Die Endrechnung zieht die gestellten Abschläge ab und geht als ZUGFeRD oder XRechnung hinaus.
Ob teamspace zu Ihrer Abrechnung passt, klären wir im Erstgespräch. Erstgespräch buchen
Rechtsgrundlage
Die BMF-Schreiben regeln, was das Gesetz offenlässt.
Eingeführt hat die Pflicht das Wachstumschancengesetz, sie steht in § 14 und § 27 Abs. 38 UStG. Die Einzelheiten stehen in drei Schreiben des Bundesministeriums der Finanzen vom 15. Oktober 2024, 2025 und 2026. Neu seit dem 15. Oktober 2026: Abschläge vor Ihrem Stichtag bleiben, der Stundennachweis darf in die E-Rechnung, und eine PDF trotz Pflicht ist kein Bußgeldfall.
BMF-Schreiben
Die Grundlagen. Was eine E-Rechnung ist, welche Formate gelten, die Übergangsregeln und die Ausnahmen. Für den Empfang genügt ein E-Mail-Postfach.
BMF-Schreiben
Die Ergänzung. Weichen Bild und Datensatz ab, gilt der Datensatz. Ein Formatfehler macht die Datei zur sonstigen Rechnung, und die Zustimmung zu einer PDF darf auch stillschweigend erfolgen.
BMF-Schreiben
Die Praxis. Abschläge vor der eigenen Pflicht brauchen keine E-Rechnung, die Endrechnung darf sie bis zum 30. Juni 2030 als Summe oder in einem eingebetteten Anhang absetzen. Stundennachweise dürfen als eingebetteter Anhang mitgehen, und eine sonstige Rechnung trotz Pflicht ist keine Ordnungswidrigkeit. E-Rechnungen, die bis Ende 2026 nach den älteren Schreiben ausgestellt werden, beanstandet die Finanzverwaltung nicht.
Rn. 2 bis 4, 10 bis 12, 28
Oktober 2026
BMF-FAQ. Die Fragen und Antworten des BMF sind auf dem Stand des Schreibens vom 15. Oktober 2026, etwa zum Vorsteuerabzug (Frage 12b) und zu Bußgeldern (Frage 12c).
Folgen
Was passiert, wenn nach dem Stichtag noch eine PDF rausgeht?
Eine PDF nach dem Stichtag erfüllt die E-Rechnungspflicht nicht. Eine Ordnungswidrigkeit sieht die Finanzverwaltung darin nicht, die Folgen trägt vor allem Ihr Kunde bei Prüfung und Berichtigung.
Ihr Kunde kann eine E-Rechnung verlangen. Er hat Anspruch auf eine ordnungsgemäße Rechnung, und nach dem Stichtag heißt das die E-Rechnung.
Abschnitt 14.1 Abs. 10 UStAEKeine Ordnungswidrigkeit. Nach Auffassung der Finanzverwaltung ist eine sonstige Rechnung trotz Pflicht nach dem heutigen Wortlaut des § 26a UStG kein Bußgeldfall.
BMF-Schreiben vom 15.10.2026, Rn. 28, BMF-FAQ Frage 12cVorsteuer derzeit meist zu retten. Eine sonstige Rechnung trotz Pflicht berechtigt dem Grunde nach nicht zum Vorsteuerabzug. Ist sie inhaltlich richtig und vollständig, erkennt die Finanzverwaltung den Abzug derzeit in der Regel an, sicher ist er erst mit einer berichtigten E-Rechnung. Durfte Ihr Kunde annehmen, dass Sie 2027 noch unter die Übergangsregel fallen, bleibt sein Abzug unbeanstandet.
BMF-FAQ Frage 12b, Stand Oktober 2026, Abschnitt 15.2a UStAE

E-Rechnungspflicht mit teamspace
Zum Stichtag kommt Ihre E-Rechnung direkt aus Auftrag und Stunden.
teamspace erstellt jede Rechnung auf Wunsch als ZUGFeRD oder XRechnung nach EN 16931, direkt aus dem Auftrag und den gebuchten Stunden. Wer heute Stunden von Hand in die Rechnung überträgt, schließt diese Lücke mit der Umstellung gleich mit. Die E-Rechnung ist in teamspace ab der Edition office enthalten, ab 19 Euro netto pro Nutzer und Monat im Jahrestarif, Stand der Preise: Oktober 2026.
E-Rechnung je Kunde. Am Kunden schalten Sie die E-Rechnung einmal ein, das Format wählen Sie beim Versand.
Nachweis dabei. Der Tätigkeitsnachweis aus den gebuchten Zeiten liegt jeder Rechnung bei, in der ZUGFeRD-Rechnung auf Wunsch in derselben Datei.
Empfang in enterprise. Eingehende E-Rechnungen liest teamspace ohne Abtippen ein, mit Prüfung, Freigabe und Übergabe an DATEV.

Lernen wir uns kennen, bevor die Pflicht greift.
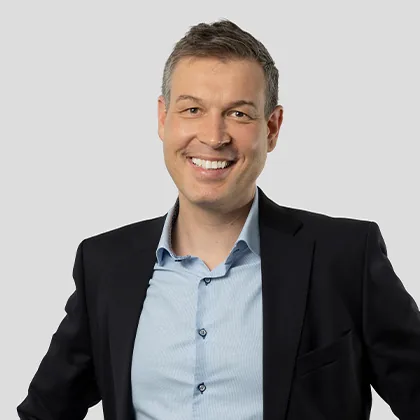
Im Erstgespräch klärt Marian Ihre Fragen und bespricht, was teamspace Ihrem Betrieb bringt.
Menschen aus Beratung und Vertrieb: Marian Heinzelmann
Erstgespräch buchen30 Minutenkostenlos Microsoft Teams
Die Umstellung
In sieben Schritten stellen Sie rechtzeitig auf die E-Rechnung um.
Auch wenn die Pflicht Sie erst 2028 trifft, lohnt es sich, die Umstellung nicht in den Dezember zu legen.
Schritt 1: Umsatz 2026 prüfen.
Liegt der Gesamtumsatz über 800.000 Euro, gilt für Sie der 1. Januar 2027. Im Zweifel stimmen Sie den Wert mit Ihrer Steuerberatung ab.
Schritt 2: Empfänger sortieren.
Welche Kunden sind Unternehmen im Inland, welche Behörden, Privatpersonen oder im Ausland? Behörden bekommen meist eine XRechnung mit Leitweg-ID.
Schritt 3: Stammdaten vervollständigen.
Eine E-Rechnung trägt jede Angabe als Feld, darunter Anschrift, Umsatzsteuer-ID, Bankverbindung und die Adresse für den Rechnungseingang beim Kunden. Fehlt eine, fragt der Kunde nach.
Schritt 4: Abschläge und Monatsabrechnung planen.
Abschläge, die vor dem Stichtag gestellt sind, dürfen bleiben, die Endrechnung danach ist eine E-Rechnung. Die Rechnung für Dezember 2026, die im Januar hinausgeht, schicken Sie am besten schon als E-Rechnung.
Schritt 5: Software festlegen.
Word, Excel und einfache Vorlagen erzeugen keine E-Rechnung. Jedes Programm, das XRechnung und ZUGFeRD erstellt und eingehende E-Rechnungen lesen kann, erfüllt die Pflicht. Für Dienstleister zählt dabei, wie die gebuchten Stunden in die Rechnung kommen.
Schritt 6: Ablage klären.
E-Rechnungen werden acht Jahre im Originalformat aufbewahrt, als Datensatz, unverändert und lesbar. Eine ausgedruckte Kopie ersetzt das Original nicht.
Schritt 7: Eine Testrechnung schicken.
Die erste Datei läuft vor dem Versand durch einen Validator und geht an einen Kunden, mit dem Sie das abgestimmt haben. So fällt ein fehlendes Feld auf, bevor es zählt.
Häufig gestellte Fragen zur E-Rechnungspflicht
Muss ich meine Kunden fragen, ob sie E-Rechnungen wollen?
Nein. Eine E-Rechnung braucht keine Zustimmung des Empfängers, denn seit 2025 muss jedes Unternehmen im Inland sie annehmen. Eine Zustimmung brauchen Sie nur für den umgekehrten Fall, wenn Sie in der Übergangszeit noch eine PDF schicken.
Welche Unternehmen dürfen 2027 noch Papier- oder PDF-Rechnungen ausstellen?
Unternehmen, deren Gesamtumsatz 2026 nicht über 800.000 Euro lag. Sie dürfen 2027 noch Papier schicken und, mit Zustimmung des Kunden, eine PDF, ab 2028 nicht mehr (§ 27 Abs. 38 UStG). Für die Ausnahmen, etwa Kleinunternehmer und Kleinbeträge bis 250 Euro brutto, bleibt es auch danach bei Papier oder, mit Zustimmung des Empfängers, PDF.
Wird die E-Rechnungspflicht 2027 verschoben?
Nein, Stand November 2026 gilt die Stufe 2027 unverändert (§ 27 Abs. 38 UStG). Der Zentralverband des Deutschen Handwerks fordert seit Juni 2026, sie auf den 1. Januar 2028 zu verschieben, ein Gesetzentwurf dazu liegt nicht vor.
Unser Umsatz 2026 liegt knapp unter 800.000 Euro. Sollen wir trotzdem schon 2027 umstellen?
Das dürfen Sie jederzeit: Eine E-Rechnung ist schon heute erlaubt und braucht keine Zustimmung Ihres Kunden. Ab dem 1. Januar 2028 gilt die Pflicht für Sie ohnehin, und wer 2027 umstellt, hat Papier und, mit Zustimmung des Kunden, PDF noch als Ausweg. Liegt der Gesamtumsatz 2026 am Ende doch über 800.000 Euro, gilt die Pflicht schon ab dem 1. Januar 2027.
Ab wann muss ich E-Rechnungen empfangen können?
Seit dem 1. Januar 2025, ohne Ausnahme für kleine Unternehmen. Als Empfangsweg genügt ein E-Mail-Postfach, lesbar werden die Dateien mit einem Viewer oder einer Software. Mehr dazu unter E-Rechnung empfangen.
Gilt die Pflicht auch für Freiberufler und Planungsbüros?
Ja, wenn sie umsatzsteuerlich Unternehmer sind und an andere Unternehmen im Inland rechnen. Für Architektur-, Ingenieur- und Beratungsbüros gelten dieselben Fristen wie für alle anderen. Wer die Kleinunternehmerregelung nutzt, muss E-Rechnungen nur empfangen.
Gilt die Pflicht auch für Gutschriften, etwa an Freelancer?
Ja. Rechnet Ihr Betrieb die Leistung eines Freelancers per Gutschrift ab, ist die Gutschrift umsatzsteuerlich eine Rechnung, und die E-Rechnungspflicht gilt für sie genauso, wenn beide im Inland ansässig sind (BMF-Schreiben vom 15.10.2025, Rn. 17). Die Abrechnung per Gutschrift muss mit dem Freelancer vorher vereinbart sein (§ 14 Abs. 2 UStG).
Gilt die E-Rechnungspflicht auch für Rechnungen an Behörden?
Für Behörden gelten eigene Regeln. Der Bund verlangt E-Rechnungen seit dem 27. November 2020, Länder und Kommunen nach eigenem Recht. Behörden bekommen meist die XRechnung. Die Pflicht aus dem Umsatzsteuergesetz greift bei einer Behörde nur, wenn sie als Unternehmer handelt. Gelten beide Regeln, ist die strengere maßgeblich (BMF-Schreiben vom 15.10.2026, Rn. 24 und 25). Nur Rechnungen an Behörden brauchen eine Leitweg-ID. Wie sie in die Rechnung kommt, zeigt die Seite XRechnung erstellen.
Gilt die E-Rechnungspflicht bei Reverse Charge?
Ja. Schuldet Ihr Kunde die Umsatzsteuer nach § 13b UStG, gilt die Pflicht genauso, wenn Sie und Ihr Kunde im Inland ansässig sind (BMF-Schreiben vom 15.10.2025, Rn. 17). Die Ausnahme für Kleinbeträge bis 250 Euro greift dabei nicht, auch eine Rechnung unter 250 Euro ist dann eine E-Rechnung (§ 33 Satz 3 UStDV).
Welche Formate erfüllen die Pflicht?
XRechnung und ZUGFeRD ab Version 2.0.1, ohne die Profile MINIMUM und BASIC WL. Ein bestimmtes Format schreibt das Gesetz zwischen Unternehmen nicht vor, es verlangt die Norm EN 16931, darum ist auch die XRechnung dort keine Pflicht. Andere Formate sind zulässig, wenn Sie und Ihr Kunde sie vereinbaren und die Angaben verlustfrei in die Norm EN 16931 übertragbar sind. Bei ZUGFeRD zählt der Datensatz, nicht das Bild der PDF. Welches Format Ihr Kunde braucht, klärt ZUGFeRD oder XRechnung.
| XRechnung | ZUGFeRD | |
|---|---|---|
| Aufbau | reine XML-Datei | PDF mit eingebetteter XML-Datei |
| Lesbar ohne Viewer | nein | ja, als PDF |
| Typischer Empfänger | Behörden | Firmenkunden |
| Was rechtlich zählt | der XML-Datensatz | der XML-Datensatz, nicht das Bild der PDF |
Welche Pflichtangaben muss eine E-Rechnung enthalten?
Dieselben wie jede Rechnung nach § 14 Abs. 4 UStG, nur als Felder der Norm EN 16931. Welche Angabe in welches Feld gehört, sagt die Zuordnungstabelle von KoSIT und FeRD, die das BMF empfiehlt (BMF-Schreiben vom 15.10.2026, Rn. 8 und 9). Leistungsart und Umfang stehen im strukturierten Teil, ein bloßer Verweis auf eine Anlage genügt dafür nicht (Rn. 10 bis 12). Jede Pflichtangabe mit ihrem Feld zeigt das E-Rechnung-Beispiel.
Darf der Stundennachweis in die E-Rechnung?
Ja. Leistungsart und Umfang gehören in den strukturierten Teil, die Aufschlüsselung der Stunden darf als eingebetteter Anhang in derselben Datei mitgehen (BMF-Schreiben vom 15.10.2026, Rn. 10 bis 12). Ein Link auf eine Ablage außerhalb der Datei genügt dafür nicht.
Was gilt für eine Leistung im Dezember 2026, die ich im Januar 2027 abrechne?
Nach dem Wortlaut von § 27 Abs. 38 Nr. 1 UStG dürfen Leistungen aus 2026 nur dann noch als Papier- oder PDF-Rechnung abgerechnet werden, wenn die Rechnung bis zum 31. Dezember 2026 übermittelt wird. Liegt Ihr Gesamtumsatz 2026 über 800.000 Euro, stellen Sie die Januarrechnung deshalb als E-Rechnung aus. Für Unternehmen bis 800.000 Euro liest die BMF-FAQ die Übergangsfrist bis Ende 2027 (Frage 11). Stimmen Sie den Einzelfall mit Ihrer Steuerberatung ab.
Darf ich weiter eine Monatsrechnung über alle Leistungen stellen?
Ja. Eine Sammelrechnung über die Leistungen eines Monats ist auch als E-Rechnung zulässig, als Leistungszeitraum genügt der Kalendermonat (BMF-FAQ Frage 7b).
Wie korrigiere ich eine E-Rechnung?
Eine berichtigte Rechnung geht ebenfalls als E-Rechnung hinaus. Welcher Rechnungstyp für welche Korrektur gilt, ist technisch noch nicht festgelegt, bis dahin ist jede taugliche Art zulässig (BMF-Schreiben vom 15.10.2026, Rn. 20 und 21).
Wie lange müssen E-Rechnungen aufbewahrt werden?
Acht Jahre, im Originalformat, also als Datensatz (§ 14b UStG, § 147 AO). Eine ausgedruckte oder als Bild abgelegte Kopie ersetzt das Original nicht.
Schaffen wir die Umstellung bis zum Stichtag noch?
Mit teamspace sind Dienstleister in wenigen Wochen startklar. avasis unity hat im Oktober angefragt und im Dezember die Rechnungen aus teamspace gestellt, so steht es im Erfahrungsbericht des IT-Dienstleisters. Josef Steiner, geschäftsführender Gesellschafter der avasis unity GmbH: „Im Dezember haben wir die Rechnungen für November nur noch aus teamspace herausgenommen.“ Wie die Einführung bei weiteren Kunden lief, zeigen die Erfahrungen mit teamspace.
Brauche ich eine besondere Plattform für den Versand?
Nein. Das Gesetz schreibt zwischen Unternehmen keinen Übertragungsweg vor, eine E-Mail mit der Datei im Anhang genügt. Behörden geben ihren Weg selbst vor, der Bund nimmt E-Rechnungen über seine Plattform OZG-RE an. Von der Pflicht zur E-Rechnung nimmt die E-Rechnungsverordnung des Bundes Direktaufträge bis 1.000 Euro aus.
Kommt nach der E-Rechnungspflicht ein Meldesystem?
Ja, ein Meldesystem ist geplant, einen Termin gibt es noch nicht. Später sollen bestimmte Angaben aus Rechnungen zeitnah und Rechnung für Rechnung elektronisch an die Finanzverwaltung gemeldet werden, die E-Rechnung bereitet das vor. Die nötigen Gesetzesänderungen will die Bundesregierung zu gegebener Zeit vorschlagen (BMF-FAQ Frage 1).
Welche Software brauchen Unternehmen ab 2027?
Ein reines Rechnungsprogramm genügt, wenn es XRechnung und ZUGFeRD ausstellt und eingehende E-Rechnungen lesen kann. Ein Wechsel lohnt sich für Dienstleister, wenn heute zwischen Zeiterfassung und Rechnung Handarbeit liegt: In teamspace kommen die gebuchten Stunden ohne Abtippen in die Rechnung, und der Tätigkeitsnachweis liegt jeder Rechnung bei. Erzeugt Ihr Programm die Formate schon und rechnen Sie vor allem Festpreise ab, sagen wir Ihnen im Erstgespräch auch, dass es genügt.
Quellen und Stand
- Gesetz Umsatzsteuergesetz, § 14, § 14b und § 27 Abs. 38 UStG
- 27.03.2024 Wachstumschancengesetz, BGBl. 2024 I Nr. 108
- Verordnung Umsatzsteuer-Durchführungsverordnung, § 33, § 34 und § 34a UStDV
- Verordnung E-Rechnungsverordnung des Bundes, § 3 E-RechV
- 15.10.2024 BMF-Schreiben, BStBl I S. 1320
- 15.10.2025 BMF-Schreiben, BStBl I S. 1806
- 15.10.2026 BMF-Schreiben, Ergänzende Regelungen
- Oktober 2026 BMF-FAQ zur E-Rechnung
- Verwaltung Abschnitt 14.1, 14.5 und 15.2a UStAE in der Fassung dieser Schreiben
Stand: November 2026. Die Übersicht ersetzt keine Steuerberatung.
Benjamin Handen Beratung und Vertrieb, 5 POINT AG
Sprechen wir über Ihre Umstellung auf die E-Rechnung.
Einer unserer Berater lernt Ihren Betrieb kennen und klärt Ihre Fragen zur E-Rechnung.
30 Minuten · kostenlos