
Abschlagsrechnung: in Teilen abrechnen, ohne dass die Umsatzsteuer doppelt steht
Wer lange Projekte vorfinanziert, trägt ein unnötiges Risiko. Mit Abschlagsrechnungen kommt das Geld, während die Arbeit läuft. Wichtig ist, dass die Schlussrechnung am Ende stimmt, denn dort passieren die teuren Fehler.
6 Minuten Lesezeit Stand:
Kurz erklärt
Was ist eine Abschlagsrechnung?
Eine Abschlagsrechnung ist eine Rechnung über einen Teil der Vergütung, während ein Auftrag noch läuft. Sie wird meist nach Projektphase, Baufortschritt oder festem Zahlungsplan gestellt und enthält die Umsatzsteuer auf den jeweiligen Betrag. Am Ende folgt die Schlussrechnung über den Gesamtauftrag, in der alle Abschläge samt Umsatzsteuer wieder abgezogen werden.
- § 632a
- BGB: Anspruch auf Abschlag beim Werkvertrag
- bei Zahlung
- entsteht die Umsatzsteuer, wenn vor der Leistung gezahlt wird
- § 14 Abs. 5
- UStG: Schlussrechnung zieht Abschläge und Steuer ab
Was was ist
Anzahlung, Abschlag, Teilrechnung
Diese Begriffe werden im Alltag oft durcheinandergeworfen.
| Begriff | Wann | Worüber | Am Ende |
|---|---|---|---|
| Anzahlung | vor Beginn oder unabhängig vom Fortschritt | einen vereinbarten Betrag | wird in der Schlussrechnung abgezogen |
| Abschlagsrechnung | während der Arbeit | den Wert schon erbrachter Leistungen | wird in der Schlussrechnung abgezogen |
| Teilrechnung | nach Abschluss eines Teils | einen fertigen Teil mit eigenem Preis | dieser Teil ist endgültig abgerechnet |
| Schlussrechnung | nach Abschluss des Auftrags | den ganzen Auftrag | zieht alle Anzahlungen und Abschläge ab |
Eine Stolperfalle liegt bei der Teilrechnung: Sie setzt eine wirtschaftlich teilbare Leistung voraus, für deren Teile das Entgelt gesondert vereinbart wurde (§ 13 Abs. 1 Nr. 1 Buchst. a UStG). Nur „Phase 1 ist fertig“ auf die Rechnung zu schreiben, macht daraus noch keine Teilrechnung.
Ein Beispiel
30 % nach dem Kick-off, 40 % nach dem Konzept, der Rest am Ende
Die Müller Consulting GmbH führt für die Weber GmbH ein Projekt zum Festpreis von 30.000 Euro netto durch.
- 1. Abschlag nach dem Kick-off: 9.000 € netto, 10.710 € brutto
- 2. Abschlag nach der Konzeptabnahme: 12.000 € netto, 14.280 € brutto
- Rest mit der Schlussrechnung: 9.000 € netto, 10.710 € brutto
Die Schlussrechnung
So sieht die Rechnung am Ende aus
Die Schlussrechnung nennt den vollen Auftragswert und zieht die Abschläge mit ihrer Umsatzsteuer ab. So ist auf einen Blick klar, dass insgesamt 35.700 Euro bezahlt wurden.
| Position | Netto | Umsatzsteuer 19 % | Brutto |
|---|---|---|---|
| Gesamtleistung laut Auftrag | 30.000,00 € | 5.700,00 € | 35.700,00 € |
| abzüglich 1. Abschlag | −9.000,00 € | −1.710,00 € | −10.710,00 € |
| abzüglich 2. Abschlag | −12.000,00 € | −2.280,00 € | −14.280,00 € |
| Restbetrag | 9.000,00 € | 1.710,00 € | 10.710,00 € |
Selbst ausrechnen
Rechnen Sie Ihren Zahlungsplan durch
Auftragswert und Abschläge eintragen, den Rest zeigt der Rechner. Eine Schlussrechnung im rechtlichen Sinn ersetzt das natürlich nicht.
Ergebnis
2 ×
dieselbe Umsatzsteuer ausgewiesen
Der teuerste Fehler
Abschläge nur brutto abgezogen
Am häufigsten geht es so schief: Die Schlussrechnung weist die Umsatzsteuer auf den Gesamtbetrag aus und zieht die Abschläge nur als Bruttobeträge ab, ohne die darin enthaltene Steuer zu nennen.
Dann steht die Steuer der Abschläge zweimal in Rechnungen, und wer in einer Rechnung einen zu hohen Steuerbetrag ausweist, schuldet auch den Mehrbetrag (§ 14c Abs. 1 UStG). § 14 Abs. 5 UStG verlangt deshalb, dass Teilentgelte und die darauf entfallenden Steuerbeträge abgesetzt werden.
Dürfen Sie das überhaupt?
Wann ein Abschlag verlangt werden kann
| Vertrag | Grundlage | Was gilt |
|---|---|---|
| Werkvertrag | § 632a BGB | Abschlag in Höhe des Werts der erbrachten, geschuldeten Leistungen. Die Leistungen sind durch eine Aufstellung nachzuweisen. |
| Architekten und Ingenieure | § 15 HOAI | Für Abschläge gilt § 632a BGB entsprechend. Dazu unsere Seite zu den Leistungsphasen. |
| Bauleistungen nach VOB/B | § 16 VOB/B | Wenn die VOB/B vereinbart ist, gelten deren Regeln zu Abschlagszahlungen. |
| Beratung nach Aufwand | Vereinbarung | Hier rechnen Sie meist einfach monatlich die geleisteten Stunden ab. Abschläge sollten Sie vereinbaren. |
Am einfachsten ist ein Zahlungsplan im Angebot, mit klaren Ereignissen statt nur Daten, zum Beispiel „nach Abnahme des Konzepts“.
Worauf Sie achten sollten
Damit der Plan aufgeht
Eigene Nummer für jeden Abschlag
Jede Abschlagsrechnung bekommt eine eigene fortlaufende Rechnungsnummer. Nennen Sie in der Schlussrechnung die Nummern der Abschläge.
Klar als Abschlag kennzeichnen
Schreiben Sie „1. Abschlagsrechnung“ und den Auftrag dazu. Die Pflichtangaben gelten sinngemäß auch hier.
Änderungen nachziehen
Wenn sich der Umfang des Projekts ändert, passen Sie Auftrag und Zahlungsplan an, bevor die nächste Rechnung rausgeht.
Einfach oder kumulativ?
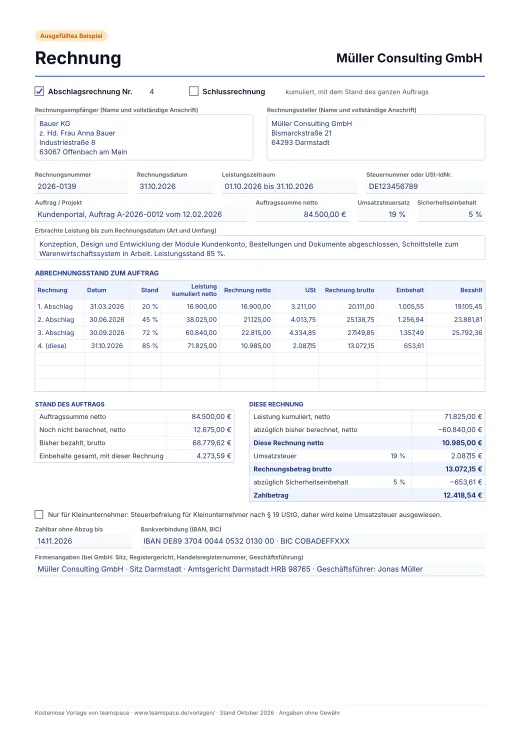
Einfache Abschläge nennen nur den aktuellen Betrag. Eine kumulierte Rechnung zeigt zusätzlich den Gesamtstand des Auftrags.
In teamspace
Schlussrechnungen, die sich nicht mehr von Hand zusammenrechnen
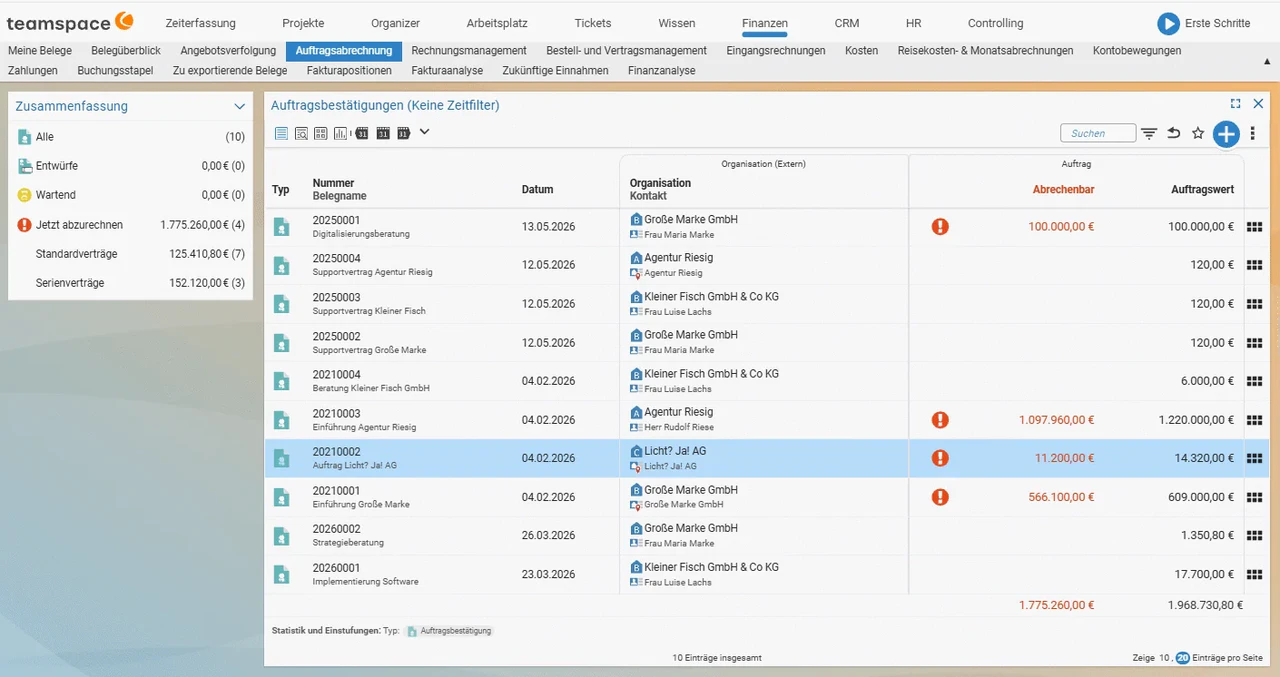
In teamspace hinterlegen Sie im Auftrag einen Zahlungsplan. Die Endrechnung stellt den Restbetrag abzüglich der Abschläge, und die kumulierte Rechnung zeigt auf Wunsch den Stand des ganzen Auftrags.
- Zahlungsplan mit den Typen Abschlag, Prozent, Position und Endrechnung.
- Kumulierte Rechnung mit Gesamtwert, erbrachten Leistungen und offenen Beträgen.
- Offene Rechnungen nach Status, mit mehrstufigem Mahnwesen.
Noch kein System im Einsatz?
Starten Sie mit unserer kostenlosen Vorlage.
Häufige Fragen
Was ist der Unterschied zwischen Abschlagsrechnung und Anzahlungsrechnung?
Was ist der Unterschied zwischen Abschlagsrechnung und Teilrechnung?
Muss eine Abschlagsrechnung die Pflichtangaben enthalten?
Kann ich auch ohne Vereinbarung einen Abschlag verlangen?
Wann wird die Umsatzsteuer aus einem Abschlag fällig?
Passt dazu
Alle Themen ansehenNächster Schritt
Zahlungspläne, die im Auftrag mitlaufen?
Wir zeigen Ihnen, wie Abschläge und Schlussrechnung in teamspace aus dem Auftrag entstehen. Ob das zu Ihren Projekten passt, besprechen wir offen.
30 Minuten, kostenlos, mit jemandem aus unserem Team in Darmstadt