
Skonto: Warum 2 % viel mehr sind, als sie aussehen
Zwei Prozent klingen nach Kleingeld. Rechnet man sie auf das Jahr hoch, landet man schnell über 30 %. Hier steht, wie Sie Skonto berechnen, wann es sich lohnt und warum Sie danach auch die Umsatzsteuer anfassen müssen.
6 Minuten Lesezeit Stand:
Kurz erklärt
Was ist Skonto?
Skonto ist ein Preisnachlass für schnelles Bezahlen: Wer innerhalb einer vereinbarten Frist zahlt, darf einen festgelegten Prozentsatz vom Rechnungsbetrag abziehen. Üblich ist eine Angabe wie „2 % Skonto bei Zahlung innerhalb von 10 Tagen, sonst 30 Tage netto“. Wird Skonto gezogen, mindert sich das Entgelt, und beide Seiten berichtigen die Umsatzsteuer (§ 17 Abs. 1 UStG).
- 36,73 %
- Jahreszins bei 2 % Skonto, 10 Tagen und 30 Tagen Ziel
- § 17
- UStG: Skonto ändert die Bemessungsgrundlage
- Pflicht
- vereinbartes Skonto gehört auf die Rechnung, § 14 Abs. 4 Nr. 7 UStG
Auf ein Jahr gerechnet
So viel Zins steckt in den üblichen Konditionen
Je länger der Balken, desto teurer ist es für den Kunden, auf das Skonto zu verzichten. Den Bankzins zum Vergleich haben wir angenommen.
1 %, 10 Tage, Ziel 30
2 %, 10 Tage, Ziel 30
2 %, 14 Tage, Ziel 30
3 %, 10 Tage, Ziel 30
2 %, 10 Tage, Ziel 60
Bankzins, Annahme
Rechenweg: Skontosatz ÷ (100 − Skontosatz) × 360 ÷ (Zahlungsziel − Skontofrist). Für 2 %, 10 und 30 Tage also 2 ÷ 98 × 360 ÷ 20. Ein Jahr ist hier wie bei Banken üblich mit 360 Tagen gerechnet.
Ein Beispiel
Eine Rechnung über 11.900 Euro, mit Skonto bezahlt
Die Müller Consulting GmbH stellt der Weber GmbH 10.000 Euro netto in Rechnung, mit „2 % Skonto bei Zahlung innerhalb von 10 Tagen, sonst 30 Tage netto“. Die Weber GmbH zahlt am Tag 10. Die Beträge sind erfunden.
| Position | Netto | Umsatzsteuer 19 % | Brutto |
|---|---|---|---|
| Rechnungsbetrag | 10.000,00 € | 1.900,00 € | 11.900,00 € |
| abzüglich 2 % Skonto | −200,00 € | −38,00 € | −238,00 € |
| Gezahlt | 9.800,00 € | 1.862,00 € | 11.662,00 € |
Von den 238 Euro sind 200 Euro echte Ersparnis. Die übrigen 38 Euro waren Umsatzsteuer: Müller Consulting führt 38 Euro weniger ans Finanzamt ab, die Weber GmbH kann 38 Euro weniger Vorsteuer ziehen.
122 €
bleiben nach Bankzinsen übrig, im Beispiel
Lohnt es sich?
Auch mit Kredit ist Skonto meist die bessere Wahl
Angenommen, die Weber GmbH muss die 11.662 Euro für die 20 Tage über ihr Kontokorrent finanzieren, zu 12 % im Jahr. Das kostet 11.662 × 12 % × 20 ÷ 360 = 77,75 Euro.
Dem stehen 200 Euro Ersparnis gegenüber, also 122,25 Euro Vorteil. Wer die Vorsteuer abzieht, sollte auch beim Jahreszins ehrlich rechnen: 200 ÷ 11.662 × 18 ergibt 30,87 %, nicht 36,73 %. Das schlägt die 12 % trotzdem deutlich. Die Rechnung kippt erst, wenn das Geld gar nicht da ist oder der Kredit sehr viel teurer wird.
Eine Frage der Seite
Als Kunde mitnehmen, als Anbieter überlegen
Wenn Sie zahlen
- Ziehen Sie es, wo es geht. Eine Freigabe, die erst nach zwölf Tagen durch ist, kostet Geld.
- Rechnen Sie die Vorsteuer mit. Sie müssen sie berichtigen, auch wenn der Lieferant nichts tut (UStAE 17.1 Abs. 3).
- Frist genau lesen. Zählt das Rechnungsdatum oder der Eingang? Und reicht die Überweisung oder muss das Geld da sein?
Wenn Sie Skonto anbieten
- Ein teurer Kredit. Sie verzichten auf 200 Euro, um 20 Tage früher an Ihr Geld zu kommen.
- Rechnen Sie es ein. Skonto mindert die Marge direkt, siehe Marge und Aufschlag.
- Sinnvoll, wenn die Liquidität knapp ist oder Ihr Kunde sonst notorisch spät zahlt.
Die Pflichtseite
Rechnung, Umsatzsteuer und Buchung
Muss es auf die Rechnung?
Ja, jede im Voraus vereinbarte Minderung gehört dazu (§ 14 Abs. 4 Nr. 7 UStG). Es genügt eine Angabe wie „2 % Skonto bei Zahlung bis 10.12.2026“, der Betrag in Euro muss nicht dastehen (UStAE 14.5 Abs. 19).
Muss die Rechnung danach geändert werden?
Nein. Die Berichtigung der Steuer hängt nicht an einer geänderten Rechnung, sie muss deshalb nicht berichtigt werden (UStAE 17.1 Abs. 3a).
Wann wird die Umsatzsteuer korrigiert?
Wenn das Skonto gezogen wurde: Beide Seiten berichtigen für den Zeitraum, in dem sich das Entgelt geändert hat (§ 17 Abs. 1 UStG).
Auf welches Konto?
Bei DATEV liegen gewährte Skonti mit 19 % auf 8736 im SKR 03 und 4736 im SKR 04, erhaltene auf 3736 und 5736. Mehr zu den Nummern unter SKR 03 und SKR 04.
In teamspace
Wer wann zahlen muss, ohne Excel-Liste
In teamspace sehen Sie offene Rechnungen nach Status und erinnern bei Bedarf in mehreren Stufen. So liegt nicht in irgendeinem Postfach, wer wann zahlen sollte.
- Skonto am Beleg: Zahlungsziel und Skonto gehören zu den Belegdaten von Angebot, Auftrag und Rechnung.
- Offene Rechnungen: Status Offen, Fällig, Überfällig, Handlungsbedarf und Teilweise oder Vollständig bezahlt.
- Bank (Edition enterprise): Der tägliche Abgleich ordnet Zahlungseingänge der passenden Rechnung zu und markiert sie als bezahlt. Zahlungen löst er nicht aus.
- Mahnwesen: vier Stufen, mit Frist und Gebühr je Stufe.
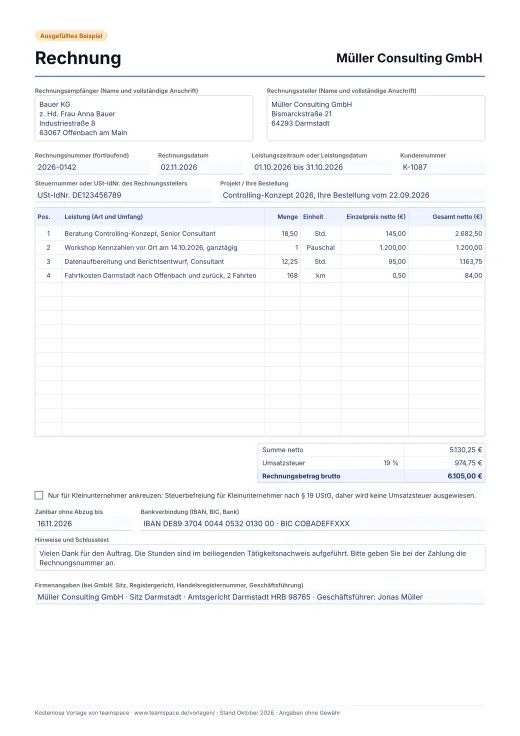
Noch kein System im Einsatz?
Starten Sie mit unserer kostenlosen Vorlage.
Häufige Fragen
Wie berechne ich Skonto?
Wird Skonto vom Brutto oder vom Netto abgezogen?
Was ist der Unterschied zwischen Skonto und Rabatt?
Wie hoch darf Skonto sein?
Was passiert, wenn der Kunde Skonto zieht, obwohl die Frist vorbei ist?
Passt dazu
Alle Themen ansehenNächster Schritt
Offene Rechnungen, die nicht aus dem Blick geraten?
Wir zeigen Ihnen, wie teamspace Rechnungen, Zahlungseingänge und Mahnungen verbindet. Ob das zu Ihrer Abrechnung passt, besprechen wir offen.
30 Minuten, kostenlos, mit jemandem aus unserem Team in Darmstadt