
Rechnung schreiben: Was muss alles drauf?
Fehlt eine Angabe, kann das Ihren Kunden den Vorsteuerabzug kosten, und dann kommt die Rechnung zurück. Die Liste im Gesetz ist überschaubar. Hier steht sie Feld für Feld mit einem Beispiel, dazu die Ausnahmen und die typischen Fehler.
7 Minuten Lesezeit Stand:
Kurz erklärt
Welche Angaben muss eine Rechnung enthalten?
Eine Rechnung muss nach § 14 Abs. 4 Umsatzsteuergesetz diese Angaben enthalten: Name und Anschrift beider Seiten, Steuernummer oder USt-IdNr., Ausstellungsdatum, eine fortlaufende Rechnungsnummer, Menge und Art der Leistung, den Zeitpunkt der Leistung, das Entgelt nach Steuersätzen getrennt, den Steuersatz und den Steuerbetrag. Bei Rechnungen bis 250 Euro brutto genügen weniger Angaben.
- 9
- Pflichtangaben, Abschnitt für Abschnitt unten
- 250 €
- brutto: bis hier genügt die Kleinbetragsrechnung
- 8 Jahre
- aufbewahren, § 14b UStG
Feld für Feld
Die Pflichtangaben im Einzelnen
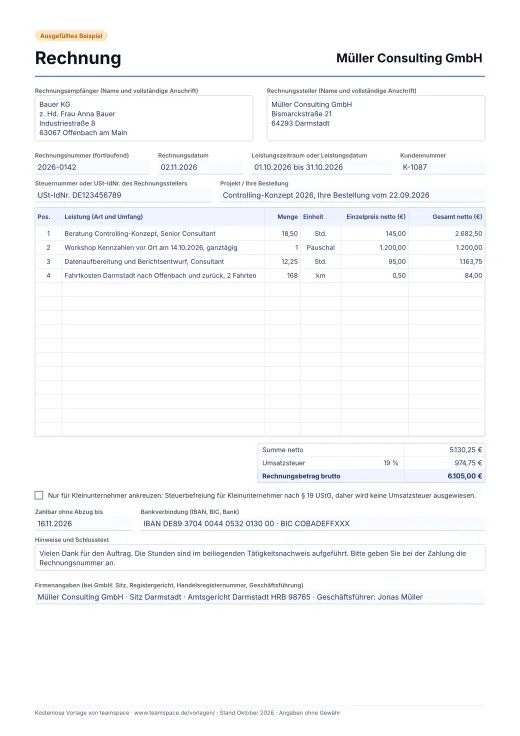
Das Beispiel zeigt eine erfundene Rechnung der Müller Consulting GmbH an die Bauer KG.
| Pflichtangabe | Beispiel | Darauf sollten Sie achten |
|---|---|---|
| Name und Anschrift des Leistenden | Müller Consulting GmbH, Hauptstraße 12, 34117 Kassel | Der vollständige Firmenname, wie im Handelsregister |
| Name und Anschrift des Empfängers | Bauer KG, Mainzer Landstraße 5, 60329 Frankfurt | Die richtige Gesellschaft, nicht nur die Abteilung |
| Steuernummer oder USt-IdNr. | DE123456789 | Eine der beiden genügt |
| Ausstellungsdatum | 30.11.2026 | Das Datum der Rechnung, nicht der Leistung |
| Fortlaufende Rechnungsnummer | 2026-0142 | Einmalig vergeben, ein Schema aus Jahr und Nummer ist erlaubt |
| Menge und Art der Leistung | 18,5 Stunden Beratung Prozessanalyse | So genau, dass die Leistung erkennbar ist |
| Zeitpunkt der Leistung | November 2026 | Der Kalendermonat genügt |
| Entgelt, nach Steuersätzen getrennt | 2.682,50 € netto | Dazu vorab vereinbarte Minderungen wie Skonto |
| Steuersatz und Steuerbetrag | 19 %, 509,68 € | Bei Steuerbefreiung ein Hinweis darauf |
Rechenweg: 18,5 Stunden mal 145 Euro ergibt 2.682,50 Euro, darauf 19 % Umsatzsteuer. Runden Sie den Steuerbetrag einmal auf die Summe, sonst fehlt am Ende ein Cent. Für GmbH und eingetragene Kaufleute kommen die Angaben für Geschäftsbriefe dazu, etwa Registergericht und Handelsregisternummer.
Der Reihe nach
Rechnung schreiben in fünf Schritten
Die Reihenfolge ist keine Vorschrift, sie hilft nur, nichts zu vergessen. Eine fertige Datei zum Ausfüllen finden Sie unter Rechnungsvorlage.
Absender und Empfänger eintragen
Vollständiger Name und Anschrift beider Seiten, dazu Ihre Steuernummer oder USt-IdNr. Prüfen Sie, welche Gesellschaft den Auftrag erteilt hat.
Leistung beschreiben
Was wurde wann erbracht? Menge, Art und Zeitpunkt so genau, dass sich die Leistung erkennen lässt.
Beträge ausrechnen
Netto, Steuersatz und Steuerbetrag, getrennt nach Steuersätzen. Als Kleinunternehmer steht dort stattdessen der Hinweis auf die Steuerbefreiung.
Zahlungsziel ergänzen und versenden
Zahlungsziel und Bankverbindung sind keine Pflicht, ersparen aber Rückfragen. Die Rechnung heben Sie danach acht Jahre auf.
Über die Pflicht hinaus
Was außerdem auf die Rechnung gehört
Nicht vorgeschrieben, aber hilfreich
- Zahlungsziel und Bankverbindung: Sonst muss der Kunde nachfragen.
- Bestell- oder Projektnummer: Viele Kunden buchen ohne sie nicht.
- Ein Tätigkeitsnachweis als Anlage bei Abrechnung nach Stunden, wenn die Rechnung auf ihn verweist.
Nicht vorgeschrieben, oft falsch angenommen
- Unterschrift und Firmenstempel: gehören nicht zu den Pflichtangaben.
- Eine Mindestform: Das Dokument muss nicht „Rechnung“ heißen, entscheidend ist, dass über eine Leistung abgerechnet wird.
- Ohne Zahlungsziel kein Verzug? Doch: Spätestens 30 Tage nach Fälligkeit und Zugang kommt der Schuldner in Verzug (§ 286 Abs. 3 BGB). Bei Verbrauchern nur mit Hinweis darauf in der Rechnung.
Rechnungsarten
Welche Rechnung für welchen Fall
Kleinbetragsrechnung
Bis 250 Euro brutto genügen Name und Anschrift des Rechnungsstellers, Datum, Menge und Art der Leistung, Bruttobetrag und Steuersatz (§ 33 UStDV). Typisch sind Tankquittungen und Bewirtungsbelege.
Abschlags- und Schlussrechnung
Für Teilbeträge während eines laufenden Auftrags, am Ende wird alles verrechnet. Das erklärt die Seite zur Abschlagsrechnung.
Rechnung eines Kleinunternehmers
Wer im Vorjahr nicht mehr als 25.000 Euro und im laufenden Jahr nicht mehr als 100.000 Euro Umsatz hat, kann § 19 UStG nutzen: keine Umsatzsteuer, dafür ein Hinweis auf die Steuerbefreiung (§ 34a UStDV).
Korrektur und Storno
Fehlende oder falsche Angaben lassen sich mit einem Dokument nachreichen, das sich eindeutig auf die Rechnung bezieht (§ 31 Abs. 5 UStDV). Eine stornierte Rechnung behält ihre Nummer. Für das Korrekturdokument verlangt die Verwaltung keine neue Nummer, üblich ist sie trotzdem. Mehr dazu unter Storno und Korrektur.
Wiederkehrende Rechnung
Für Wartung und Abos. Die Pflichtangaben sind dieselben. Wie sich das automatisieren lässt, zeigt die Seite zu wiederkehrenden Rechnungen.
Rechnung an Privatkunden
Bei Leistungen an Privatpersonen besteht in vielen Fällen keine Pflicht zur Rechnung. Eine Ausnahme sind Leistungen im Zusammenhang mit einem Grundstück.
Typische Fehler
Was am häufigsten schiefgeht
Der Leistungszeitraum fehlt
Der Klassiker bei Stundenabrechnungen. Auch wenn er dem Rechnungsdatum entspricht, muss das erkennbar sein.
Die Nummer wird doppelt vergeben
Das passiert, wenn mehrere Personen in Kopien alter Dateien arbeiten. Eine zentrale Nummernvergabe verhindert das.
Die Leistung ist zu ungenau
„Beratung laut Absprache“ reicht in der Regel nicht. Ein Tätigkeitsnachweis hilft, wenn die Rechnung ausdrücklich auf ihn verweist.
Zu viel Umsatzsteuer ausgewiesen
Wer einen zu hohen Steuerbetrag ausweist, schuldet auch den Mehrbetrag dem Finanzamt (§ 14c Abs. 1 UStG), bis die Rechnung berichtigt ist.
Und die E-Rechnung?
Die Angaben bleiben, nur die Form ändert sich
- Seit Januar 2025 müssen alle Unternehmen im Inland E-Rechnungen empfangen können.
- Ab Januar 2027 müssen Unternehmen mit mehr als 800.000 Euro Vorjahresumsatz E-Rechnungen an andere inländische Unternehmen ausstellen.
- Ab Januar 2028 gilt das für alle.
Die Details stehen unter E-Rechnungspflicht. Eine fertige Datei können Sie kostenlos mit unserem XRechnung- und ZUGFeRD-Prüfer kontrollieren.
In teamspace
Rechnungen, bei denen die Pflichtfelder nicht vergessen werden können
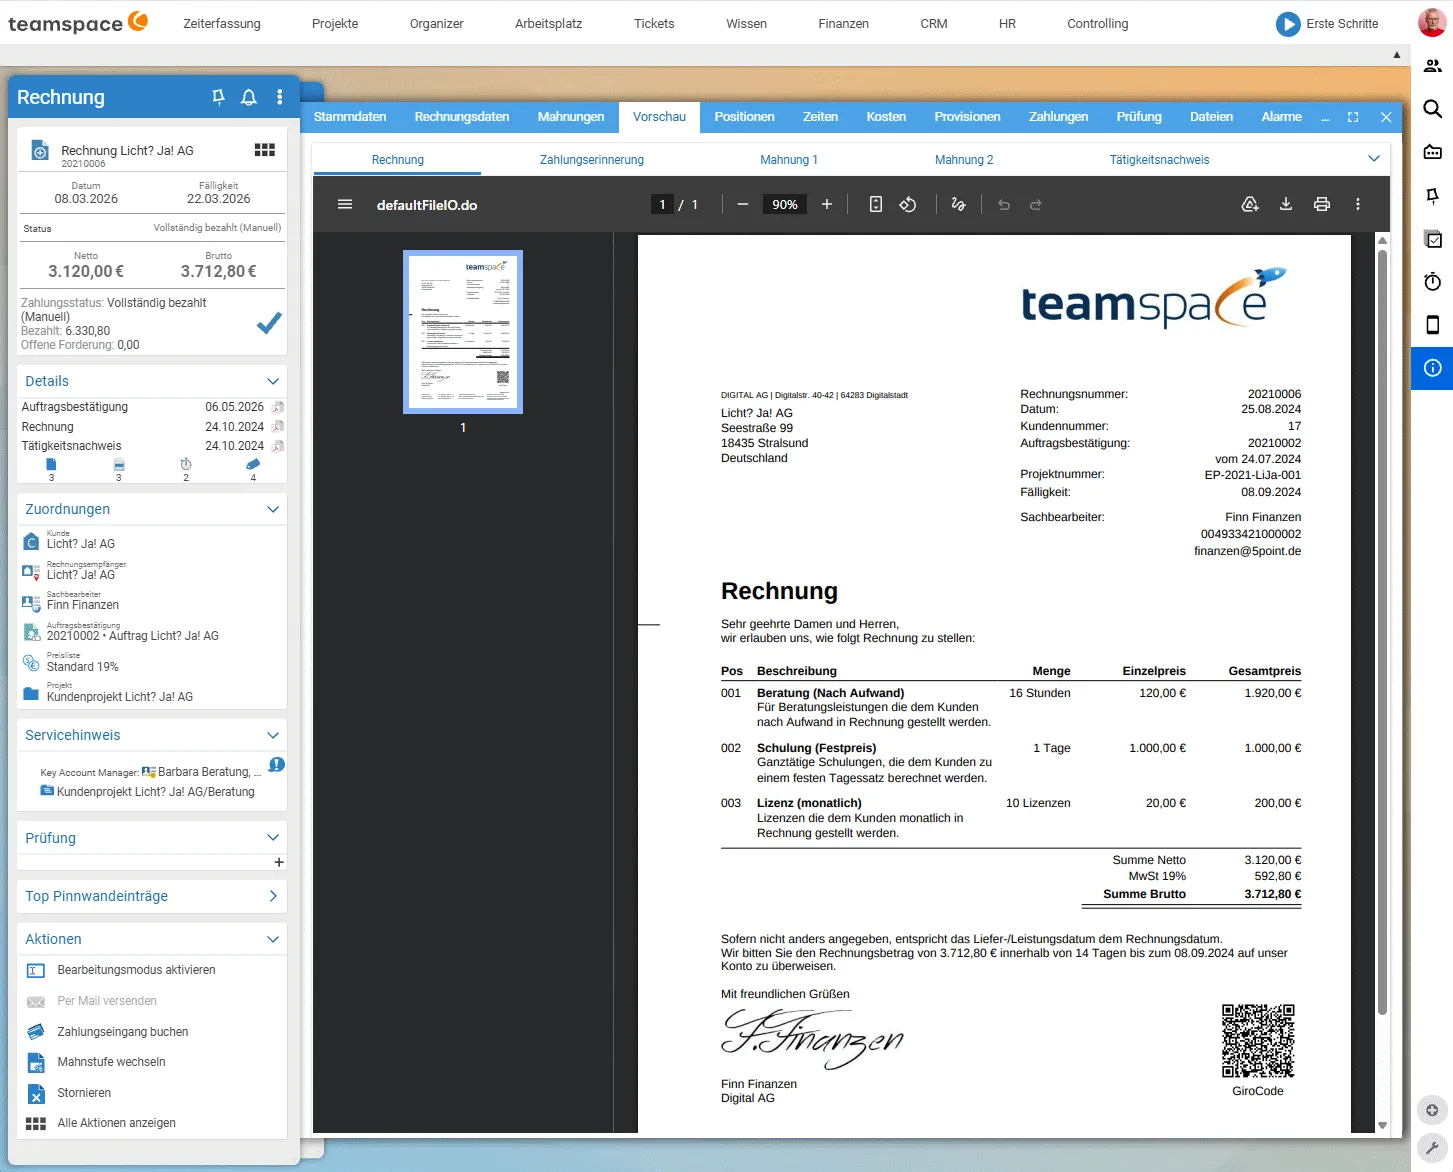
In teamspace entsteht die Rechnung aus dem Auftrag und den erfassten Stunden, die Stammdaten kommen aus dem Kundendatensatz. Beim Versand entsteht die E-Rechnung als ZUGFeRD oder XRechnung in der jeweils aktuellen Version.
- Aus den Stunden: Zeiten laufen über Zuordnungsregeln auf die Auftragspositionen.
- Mit Nachweis: Der Tätigkeitsnachweis entsteht automatisch zur Rechnung.
- Sauber korrigieren: Storno und Rechnungskorrektur mit eigener Historie.
Noch kein System im Einsatz?
Starten Sie mit unserer kostenlosen Vorlage.
Häufige Fragen
Wie schreibe ich eine Rechnung richtig?
Was passiert, wenn eine Pflichtangabe fehlt?
Muss die Rechnung unterschrieben sein?
Muss der Leistungszeitraum auf der Rechnung stehen?
Welche Angaben gelten bei einer Rechnung unter 250 Euro?
Bis wann muss ich eine Rechnung ausstellen?
Wie lange gilt die Aufbewahrungsfrist für Rechnungen?
Passt dazu
Alle Themen ansehenNächster Schritt
Aus gebuchten Stunden direkt die Rechnung?
Wir zeigen Ihnen, wie in teamspace Rechnung, Tätigkeitsnachweis und E-Rechnung aus denselben Daten entstehen. Ob das zu Ihren Abrechnungen passt, besprechen wir offen.
30 Minuten, kostenlos, mit jemandem aus unserem Team in Darmstadt