
Stornorechnung: Wie Sie eine falsche Rechnung wieder loswerden
Löschen geht nicht, auch wenn die Rechnung erst gestern rausging. Sie heben sie mit einem zweiten Beleg auf oder korrigieren die falschen Angaben. Welcher Weg passt, hängt vom Fehler ab, und bei falscher Umsatzsteuer eilt es.
6 Minuten Lesezeit Stand:
Kurz erklärt
Was ist eine Stornorechnung?
Eine Stornorechnung ist ein Beleg, der eine bereits ausgestellte Rechnung vollständig aufhebt, mit denselben Beträgen und umgekehrtem Vorzeichen. In den Vorschriften zur Rechnung im Umsatzsteuergesetz kommt das Wort nicht vor, dort geht es um die Berichtigung (§ 31 Abs. 5 UStDV). Die ursprüngliche Rechnung bleibt erhalten, und wenn nötig folgt danach eine neue.
- Minus
- alle Beträge mit umgekehrtem Vorzeichen, Bezug auf die Nummer
- 8 Jahre
- aufbewahren, Rechnung wie Storno, § 14b UStG
- § 14c
- UStG: Zu hoch ausgewiesene Steuer schulden Sie, bis berichtigt ist
Ein Beispiel
Zwei Stunden zu viel abgerechnet
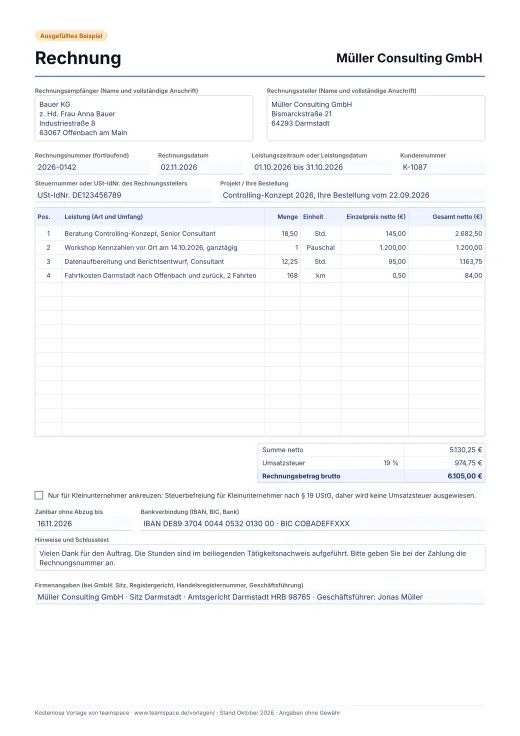
Die Müller Consulting GmbH hat der Weber GmbH 20 Stunden zu 150 Euro berechnet, geleistet waren 18. Die Rechnung ist raus, noch nicht bezahlt. Sie wird storniert und neu gestellt.
| Beleg | Netto | Umsatzsteuer 19 % | Brutto |
|---|---|---|---|
| Rechnung 2026-0142 | 3.000,00 € | 570,00 € | 3.570,00 € |
| Stornorechnung 2026-0143 zu 2026-0142 | −3.000,00 € | −570,00 € | −3.570,00 € |
| Neue Rechnung 2026-0144 | 2.700,00 € | 513,00 € | 3.213,00 € |
Am Ende schuldet die Weber GmbH 3.213 Euro. In der Buchhaltung heben sich die ersten beiden Zeilen auf, und alle drei Belege bleiben erhalten.
Welcher Weg?
Ganz aufheben oder nur das Falsche richtigstellen
Storno: Die Rechnung ist als Ganzes falsch
Sie heben sie auf und schreiben bei Bedarf eine neue.
- Sie ging an die falsche Gesellschaft
- Sie wurde versehentlich doppelt gestellt
- Der Auftrag fällt ganz weg
- So viele Positionen stimmen nicht, dass eine neue Rechnung klarer ist
Korrektur: Einzelne Angaben fehlen oder stimmen nicht
Es müssen nur die fehlenden oder unzutreffenden Angaben übermittelt werden (§ 31 Abs. 5 UStDV).
- Der Leistungszeitraum fehlt
- Die Anschrift ist veraltet, siehe Rechnungsadresse
- Eine Bestellnummer oder die Steuernummer wurde vergessen
Fall für Fall
Was bei welchem Fehler gilt
| Fall | Steuerfolge | Grundlage |
|---|---|---|
| Steuer zu hoch ausgewiesen | Sie schulden den Mehrbetrag, bis Sie berichtigen. War er schon bezahlt, geht die Berichtigung erst nach der Rückzahlung. | § 14c Abs. 1 UStG, UStAE 14c.1 Abs. 5 |
| Rechnung doppelt gestellt | Mehrere Rechnungen über dieselbe Leistung ohne Kennzeichnung als Duplikat oder Kopie: Auch hier wird der ausgewiesene Betrag geschuldet. | UStAE 14c.1 Abs. 4 |
| Rechnung ohne Leistung oder an den Falschen | Wer Steuer ausweist, ohne dazu berechtigt zu sein, schuldet sie. Die Berichtigung läuft über das Finanzamt und braucht dessen Zustimmung. | § 14c Abs. 2 UStG |
| Auftrag wird rückgängig gemacht | Steuer und Vorsteuer werden berichtigt, für den Zeitraum, in dem das passiert. | § 17 Abs. 1 und 2 UStG |
| Nachträglicher Preisnachlass | Die Bemessungsgrundlage ändert sich. Eine Rechnungsberichtigung ist dafür nicht nötig. | § 17 Abs. 1 UStG, UStAE 14.11 Abs. 4 |
Bei einem falschen Empfänger holen Sie am besten Ihre Steuerberatung dazu, denn der Antrag beim Finanzamt ist kein Formalismus. Ein nachträglicher Nachlass ist übrigens auch keine Gutschrift im umsatzsteuerlichen Sinn.
Was draufgehört
Vier Dinge, die eine Stornorechnung braucht
Klarer Bezug
Die Nummer und das Datum der aufgehobenen Rechnung. Das ist der Kern, denn das Dokument muss spezifisch und eindeutig auf die Rechnung bezogen sein.
Eine klare Bezeichnung
„Stornorechnung zu 2026-0142“. Das Wort „Gutschrift“ ist hier verbreitet, aber missverständlich.
Dieselben Angaben, Minus davor
Absender, Empfänger, Leistung, Steuersatz, Beträge. Es gelten dieselben Anforderungen an Form und Inhalt wie für die Rechnung (§ 31 Abs. 5 UStDV).
Die richtige Form
Die Berichtigung einer E-Rechnung muss wieder als E-Rechnung kommen. So steht es im Anwendungserlass (Abschnitt 14.11 Abs. 1).
Wenn das Geld schon da ist
Rechnung bezahlt, und jetzt?
- Zurückzahlen oder verrechnen: Vereinbaren Sie das mit dem Kunden, am besten schriftlich. Verrechnen Sie nicht stillschweigend mit der nächsten Rechnung.
- Umsatzsteuer: Bei einer vereinbarten Rückzahlung mindert sich die Bemessungsgrundlage nur, soweit das Geld tatsächlich zurückgeflossen ist (UStAE 17.1 Abs. 2).
- Beim Kunden: Er berichtigt seinen Vorsteuerabzug. Sagen Sie ihm also Bescheid, statt ihn mit einem Beleg allein zu lassen.
In teamspace
Storno und Korrektur als eigene Belege, nicht als Bastelei
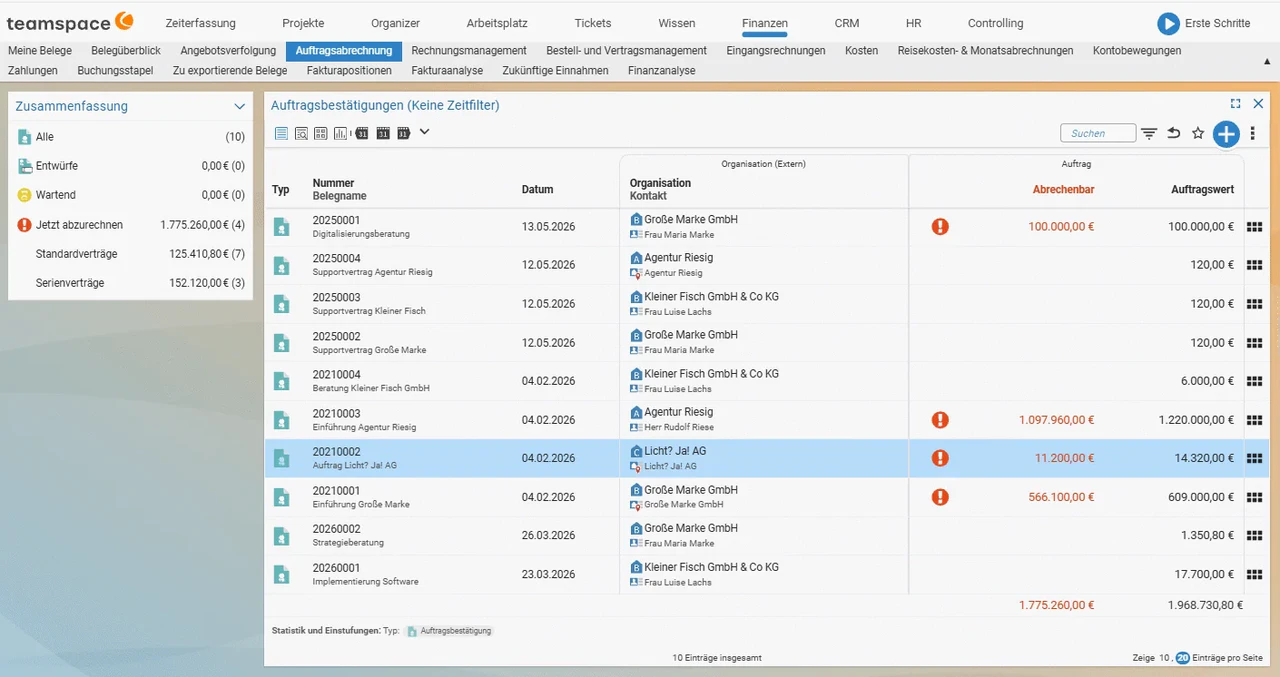
In teamspace stornieren Sie eine Rechnung vollständig. Teilstornos gibt es nicht, dafür die Rechnungskorrektur als eigenen Belegtyp. Beim Stornieren fragt das System auf Wunsch, ob Zeiten und Kosten wieder freigegeben werden sollen.
- Historie: Jede Rechnung hat ihre eigene Historie, und die Korrekturen sammeln sich im Belegüberblick.
- Nicht löschbar: Im aktivierten GoBD-Modus bleiben Rechnungen und Stornos stehen. Das schaltet 5 POINT für Sie frei.
- An DATEV: Korrekturen und Stornos gehen in der Edition enterprise mit über die zertifizierte Schnittstelle zu DATEV Unternehmen online.
Noch kein System im Einsatz?
Starten Sie mit unserer kostenlosen Vorlage.
Häufige Fragen
Was bedeutet Storno bei einer Rechnung?
Darf ich eine falsche Rechnung einfach löschen?
Braucht eine Stornorechnung eine eigene Rechnungsnummer?
Was ist der Unterschied zwischen Stornorechnung und Gutschrift?
Kann man eine Rechnung teilweise stornieren?
Wie lange muss ich eine Stornorechnung aufbewahren?
Passt dazu
Alle Themen ansehenNächster Schritt
Korrekturen, die im Beleg nachvollziehbar bleiben?
Wir zeigen Ihnen, wie in teamspace Storno und Rechnungskorrektur laufen und was mit den gebuchten Zeiten passiert. Ob das zu Ihrer Abrechnung passt, besprechen wir offen.
30 Minuten, kostenlos, mit jemandem aus unserem Team in Darmstadt