Viele Dienstleister bewerten in der Kostenrechnung nur gebuchte Stunden mit einem internen Satz. Das echte Gehalt kommt nicht vor. Hat Anna Berger zwei Wochen Urlaub, sieht die Rechnung 4.400 statt 7.200 Euro Personalkosten. Im Projekt-Endspurt mit 190 Stunden sieht sie 9.500 Euro, obwohl das Gehalt gleich bleibt.
Die innerbetriebliche Leistungsverrechnung mit Gehaltskostenstelle löst das. Das Gehalt wird zweimal gebucht: einmal auf die Abteilung, die es sehen soll, und einmal auf eine Gehaltskostenstelle. Jede gebuchte Projektstunde entlastet die Gehaltskostenstelle und belastet das Projekt.
- Anna, Normalmonat: 7.200 Euro Gehalt, 136 Stunden zu je 50 Euro auf zwei Projekte.
- Die Stunden entlasten die Gehaltskostenstelle um 6.800 Euro, 400 Euro bleiben stehen.
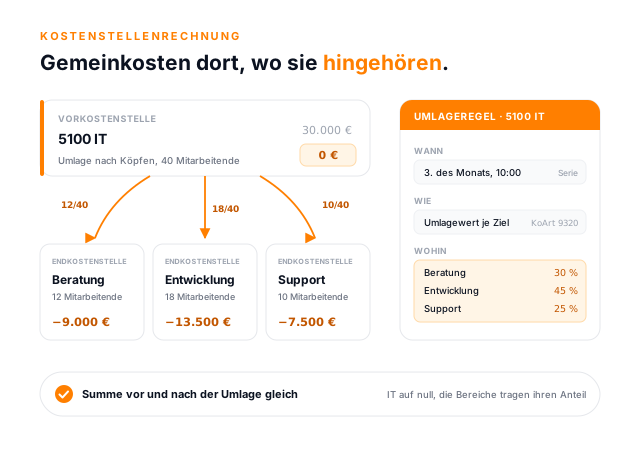
- Am Monatsende verteilt eine Umlage den Rest auf die Projekte, hier 300 und 100 Euro.
- Die Abteilung sieht das echte Gehalt von 7.200 Euro, die Projekte tragen Stunden plus Restanteil.
Interessant ist der Saldo vor der Umlage. Er zeigt, ob interne Kostensätze und Auslastung zusammenpassen. Stehen bei der Beratung seit Jahresbeginn 180.000 Euro Gehalt gegen 167.500 Euro verrechnete Stunden, fehlen 12.500 Euro. Ein solcher Rest heißt: Entweder ist der Kostensatz zu niedrig angesetzt, oder es wird zu wenig Zeit auf Projekte gebucht, etwa wegen Bench, Krankheit über Plan oder einer Auslastung unter Plan. Ein Plus heißt Mehrarbeit, hohe Auslastung oder zu hohe Kostensätze. Beispielzahlen, aber die Frage dahinter stellt sich jedem Dienstleister.
Weil das Gehalt in der Abteilung erhalten bleibt, zeigen Kostenstellen und Kostenträger in Summe weiterhin dasselbe Ergebnis. Ob Sie eine Gehaltskostenstelle je Person anlegen oder eine gemeinsame je Team, entscheiden Sie selbst. Die Gehaltsbuchung legen Sie derzeit selbst an.