
Verpflegungspauschalen 2026: was bei Dienstreisen steuerfrei ist
Wer beruflich unterwegs ist, gibt für Essen mehr aus als zu Hause. Dafür gibt es feste Pauschalen, ganz ohne Belege. Die Beträge sind einfach, die Regeln drumherum weniger: gestellte Mahlzeiten, längere Einsätze beim selben Kunden, Reisen über Mitternacht.
5 Minuten Lesezeit Stand:
Kurz erklärt
Was ist die Verpflegungspauschale?
Die Verpflegungspauschale, auch Verpflegungsmehraufwand genannt, ist ein fester Betrag für zusätzliche Essenskosten auf beruflichen Reisen. Im Inland sind es 2026 14 Euro bei mehr als 8 Stunden Abwesenheit sowie für An- und Abreisetage und 28 Euro für jeden vollen Tag (§ 9 Abs. 4a EStG). Der Arbeitgeber kann sie steuerfrei erstatten, ein Nachweis der tatsächlichen Kosten ist nicht nötig.
- 14 €
- eintägig bei mehr als 8 Stunden Abwesenheit
- 14 €
- für An- und Abreisetag, ohne Mindestdauer
- 28 €
- für jeden vollen Tag mit 24 Stunden
Selbst ausrechnen
Was steht Ihnen für diese Reise zu?
Tragen Sie die Reise ein und wie viele Mahlzeiten gestellt wurden. Der Rechner nutzt die Inlandssätze für 2026.
Ergebnis
Die häufigste Fehlerquelle
Gestellte Mahlzeiten kürzen die Pauschale
Stellt der Arbeitgeber oder auf seine Veranlassung ein Dritter eine Mahlzeit, wird gekürzt. Der Abzug richtet sich immer nach der vollen Tagespauschale von 28 Euro, auch an einem Tag mit nur 14 Euro.
Frühstück, 20 %
Mittagessen, 40 %
Abendessen, 40 %
Volle Tagespauschale
Das betrifft am häufigsten das Hotelfrühstück: Steht es auf der Hotelrechnung und die Firma bezahlt sie, gilt es als gestellt. Die Pauschale kann dabei nicht unter null fallen.
Ein Beispiel
Drei Tage Frankfurt, zweimal Hotelfrühstück
Eine Beraterin der Müller Consulting GmbH fährt am Montagmorgen von Kassel zur Bauer KG nach Frankfurt, übernachtet zweimal und ist am Mittwochabend wieder zu Hause. Die Firma bezahlt das Hotel mit Frühstück.
Lädt am Dienstag die Bauer KG zum Mittagessen ein, wird nicht gekürzt, solange der Arbeitgeber das nicht veranlasst hat. Ein vom Kunden spendiertes Essen ist also etwas anderes als eines, das Ihre Firma organisiert hat.
| Tag | Pauschale | Kürzung | Bleibt |
|---|---|---|---|
| Montag, Anreise | 14,00 € | 14,00 € | |
| Dienstag, voller Tag | 28,00 € | Frühstück 5,60 € | 22,40 € |
| Mittwoch, Abreise | 14,00 € | Frühstück 5,60 € | 8,40 € |
| Summe | 56,00 € | 11,20 € | 44,80 € |
3
Monate an derselben Tätigkeitsstätte
Für Dienstleister besonders wichtig
Längere Einsätze beim selben Kunden
Die Pauschalen gelten nur für die ersten drei Monate einer längeren Tätigkeit an derselben Tätigkeitsstätte (§ 9 Abs. 4a Satz 6 EStG). Wer ein halbes Jahr lang jede Woche beim selben Kunden sitzt, bekommt ab dem vierten Monat keine steuerfreie Pauschale mehr. Neu zu laufen beginnt die Frist erst, wenn die Tätigkeit dort mindestens vier Wochen unterbrochen war (Satz 7).
Wer bekommt was
Arbeitgeber, Beschäftigte und Selbstständige
Beschäftigte
Das Steuerrecht regelt nur, was steuerfrei möglich ist. Ein Anspruch ergibt sich aus Arbeitsvertrag, Tarifvertrag oder Betriebsvereinbarung. Wird nichts erstattet, können Sie die Pauschalen als Werbungskosten angeben.
Arbeitgeber
Sie können bis zur Pauschale steuerfrei erstatten. Der Teil darüber ist in der Regel Arbeitslohn. Bis zu 100 Prozent über der Pauschale können Sie ihn pauschal mit 25 Prozent versteuern (§ 40 Abs. 2 Satz 1 Nr. 4 EStG).
Selbstständige
Mehraufwand für Verpflegung ist nach denselben Regeln als Betriebsausgabe abziehbar, wenn Sie vorübergehend von Wohnung und Betrieb entfernt tätig sind (§ 4 Abs. 5 Satz 1 Nr. 5 EStG).
Reisen ins Ausland
Dort gelten eigene Sätze je Land, teils auch je Stadt, festgelegt im BMF-Schreiben vom 5. Dezember 2025. Die Sätze ändern sich regelmäßig, schauen Sie dort nach.
Was außerdem dazugehört
Die übrigen Reisekosten im Überblick
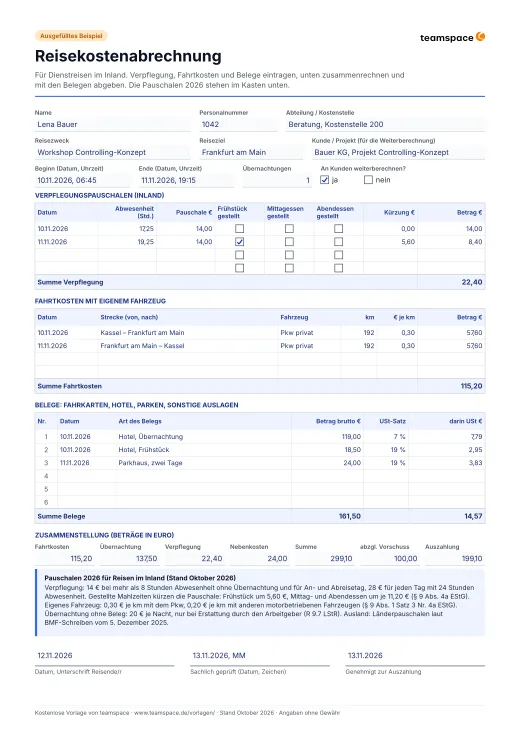
Die Verpflegung ist nur ein Teil. Alles zusammen kommt auf die Reisekostenabrechnung, und unsere kostenlose Vorlage rechnet Pauschalen und Kürzungen selbst. Ob die Reisezeit als Arbeitszeit zählt, steht unter Reisezeit und Arbeitszeit.
| Kosten | Satz | Hinweis |
|---|---|---|
| Fahrt mit dem eigenen Pkw | 0,30 € je km | andere motorbetriebene Fahrzeuge 0,20 € je km |
| Übernachtung mit Beleg | nach Beleg | Frühstück kürzt die Verpflegungspauschale |
| Übernachtung ohne Beleg | 20 € je Nacht | nur bei Erstattung durch den Arbeitgeber |
| Parken, Fahrkarten, Nebenkosten | nach Beleg | Belege nummerieren und aufbewahren |
In teamspace
Pauschalen rechnen, ohne nachzuschlagen
In teamspace fotografieren Mitarbeitende Belege ab oder laden sie hoch, die Verpflegungspauschalen rechnet das System nach BRKG und BMF, im Inland wie im Ausland.
- Abrechnung: Geprüft und freigegeben wird gesammelt, als Reise- oder Sammelabrechnung.
- Kundenprojekte: Kosten für verschiedene Kunden und Projekte in einer Abrechnung, mit Weiterverrechnung an den Kunden.
- Buchhaltung: Übergabe an DATEV in der Edition enterprise.
Noch kein System im Einsatz?
Starten Sie mit unserer kostenlosen Vorlage.
Häufige Fragen
Wie hoch war der Verpflegungsmehraufwand 2024 und 2025?
Gilt die Pauschale schon bei genau 8 Stunden?
Was gilt bei einer Reise über Mitternacht ohne Übernachtung?
Muss der Arbeitgeber die Pauschalen zahlen?
Brauche ich für die Pauschale Belege?
Passt dazu
Alle Themen ansehenNächster Schritt
Reisekosten, die nicht erst am Monatsende jemand sortiert?
Wir zeigen Ihnen, wie Reisekosten in teamspace vom Beleg bis zur Weiterberechnung an den Kunden laufen. Ob das zu Ihren Abläufen passt, besprechen wir offen.
30 Minuten, kostenlos, mit jemandem aus unserem Team in Darmstadt