
Gutschrift: dasselbe Wort, zwei ganz verschiedene Dinge
In der Buchhaltung meint jemand mit Gutschrift das Geld, das zurückkommt. Das Umsatzsteuergesetz meint etwas völlig anderes: eine Rechnung, die nicht der Leistende schreibt, sondern sein Kunde. Wer das vermischt, verschenkt schnell Vorsteuer oder schuldet Steuer, mit der er nicht gerechnet hat.
6 Minuten Lesezeit Stand:
Kurz erklärt
Was ist eine Gutschrift?
Umsatzsteuerlich ist eine Gutschrift eine Rechnung, die der Leistungsempfänger über die Leistung seines Geschäftspartners ausstellt, wenn das vorher vereinbart wurde (§ 14 Abs. 2 UStG). Sie muss das Wort „Gutschrift“ enthalten. Was im Alltag oft ebenso heißt, nämlich die Stornierung oder Korrektur einer Rechnung, ist etwas anderes und wird kaufmännische Gutschrift genannt.
- § 14 Abs. 2
- UStG: Rechnung vom Leistungsempfänger
- vorher
- muss das Verfahren vereinbart sein
- Widerspruch
- nimmt ihr die Wirkung als Rechnung
Das Wichtigste zuerst
Wer schreibt hier eigentlich an wen?
Umsatzsteuerliche Gutschrift
Der Leistungsempfänger rechnet über eine Leistung ab, die er bekommen hat.
- Typisch: Provisionen, Lizenzabrechnungen, verkaufte Kommissionsware.
- Geld fließt an den, der die Gutschrift bekommt.
- Voraussetzung: vorherige Vereinbarung.
- Wirkung: Sie ist die Rechnung, mit Pflichtangaben und Nummer.
Kaufmännische Gutschrift
Der Aussteller nimmt seine eigene Rechnung zurück oder ändert sie.
- Typisch: Reklamation, Preisnachlass, Rechnungsfehler.
- Geld fließt zurück an den Kunden oder wird verrechnet.
- Sprachgebrauch: Nach dem Anwendungserlass ist das keine Gutschrift im Sinne des Gesetzes.
- Besser so nennen: Stornorechnung oder Rechnungskorrektur.
Ein Beispiel
Eine Provisionsabrechnung als Gutschrift
Die Müller Consulting GmbH vermittelt für die Bauer KG Aufträge und bekommt 8 % Provision. Weil nur die Bauer KG die Umsätze kennt, haben beide vereinbart, dass sie abrechnet. Im November vermittelt Müller Consulting einen Umsatz von 50.000 Euro netto. Das Dokument erstellt die Bauer KG, die Beträge sind erfunden.
| Angabe | Inhalt | Warum so |
|---|---|---|
| Bezeichnung | Gutschrift | Pflicht nach § 14 Abs. 4 Nr. 10 UStG |
| Nummer | GS-2026-0031 | Vergibt der Aussteller, also die Bauer KG |
| Steuernummer | die der Müller Consulting GmbH | Gefragt ist die des leistenden Unternehmers |
| Leistung | Vermittlungsprovision November 2026, 8 % auf 50.000 € | Umfang, Art und Zeitpunkt wie bei jeder Rechnung |
| Entgelt und Steuer | 4.000,00 € zuzüglich 19 %, also 760,00 € | Steuer schuldet die Müller Consulting GmbH, die Bauer KG zieht sie als Vorsteuer |
| Auszahlung | 4.760,00 € | Überweist die Bauer KG |
Eine echte Besonderheit: Verlangt ist nicht die Steuernummer des Ausstellers, sondern die seines Partners. In selbst gebauten Formularen wird das leicht übersehen.
So läuft es
Wann eine Gutschrift als Rechnung gilt
Vorher vereinbaren
Ohne Form, sogar mündlich (UStAE 14.3 Abs. 2). Schriftlich ist trotzdem klüger, etwa im Rahmenvertrag.
Der richtige Aussteller
Abrechnen darf nur ein Leistungsempfänger, der selbst Unternehmer oder eine juristische Person ist (§ 14 Abs. 2 UStG).
Rechnungsangaben und das Wort
Alle Pflichtangaben wie bei einer Rechnung, innerhalb von sechs Monaten, dazu das Wort „Gutschrift“. Die Liste steht unter Pflichtangaben.
Übermitteln
Der leistende Unternehmer muss den Inhalt zur Kenntnis nehmen können, sonst wirkt die Gutschrift nicht (UStAE 14.3 Abs. 3).
Kein Widerspruch
Widerspricht der Empfänger, verliert das Dokument die Wirkung als Rechnung. Das gilt auch, wenn inhaltlich alles stimmt (§ 14 Abs. 2 UStG, UStAE 14.3 Abs. 4).
Worauf beide Seiten achten sollten
Wo es teuer werden kann
Sie bekommen zu viel Umsatzsteuer gutgeschrieben
Widersprechen Sie nicht, schulden Sie den zu hohen Betrag (UStAE 14c.1 Abs. 3). Schauen Sie sich Gutschriften also an, auch wenn das Geld gerade willkommen ist.
Sie haben gar nichts geleistet
Wer kein Unternehmer ist oder die Leistung nicht erbringt und einer Gutschrift mit Steuerausweis nicht unverzüglich widerspricht, schuldet den Betrag (§ 14c Abs. 2 UStG). Auch Kleinunternehmer sollten hinschauen: Auf ihre Gutschrift gehört der Hinweis auf die Steuerbefreiung statt Umsatzsteuer (§ 34a UStDV).
Der Partner widerspricht
Dann fehlt Ihnen als Aussteller die Rechnung, und der Vorsteuerabzug fällt grundsätzlich für den Zeitraum weg, in dem der Widerspruch erklärt wird. Möglich ist der Widerspruch nach dem Anwendungserlass grundsätzlich unbefristet.
Verrechnet in einem Dokument
Rechnung und Gutschrift auf demselben Blatt sind möglich, wenn klar ist, wer was leistet. Saldieren und verrechnen dürfen Sie die Beträge dort aber nicht (BMF, 25.10.2013).
Und wenn es falsch draufsteht?
„Gutschrift“ auf einer Korrektur ist kein Drama
Das Bundesfinanzministerium hat das 2013 klar gesagt: Die Bezeichnung als „Gutschrift“ führt allein nicht zur Anwendung des § 14c UStG.
Eine gute Idee ist es trotzdem nicht, denn der Empfänger muss sonst raten. Schreiben Sie auf Korrekturen lieber Rechnungskorrektur oder Stornorechnung. Und merken Sie sich das Umgekehrte: Auf einer echten Gutschrift muss das Wort stehen.
In teamspace
Korrektur und Rechnung bleiben im selben Vorgang
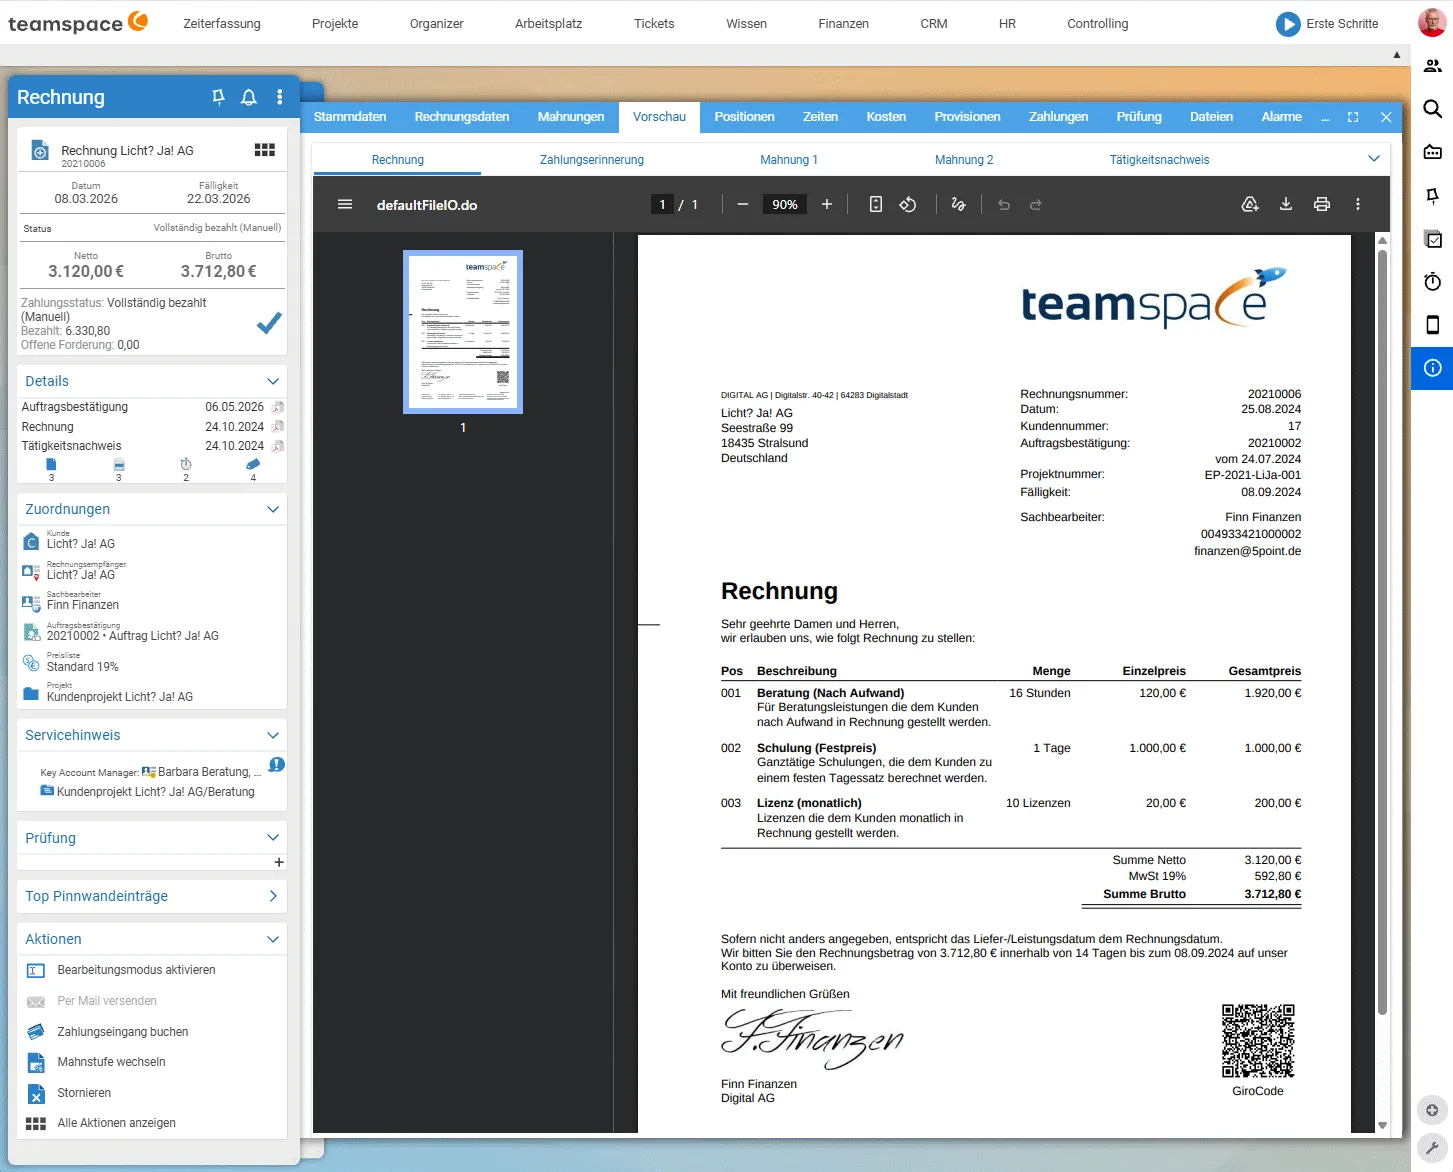
Was in vielen Firmen kaufmännische Gutschrift heißt, ist in teamspace ein Storno oder eine Rechnungskorrektur, jeweils mit eigener Historie an der Rechnung.
- Storno: immer vollständig, auf Wunsch mit Freigabe der Zeiten und Kosten.
- Rechnungskorrektur: als eigener Belegtyp, gesammelt im Belegüberblick.
- Eingangsseite: In der Edition enterprise ordnen Sie Eingangsrechnungen Projekten zu und werten sie aus.
Häufige Fragen
Ist eine Gutschrift eine Rechnung?
Was ist eine kaufmännische Gutschrift?
Muss auf einer Gutschrift Umsatzsteuer stehen?
Kann ich einer Gutschrift widersprechen?
Wie lange muss ich Gutschriften aufbewahren?
Gilt die E-Rechnungspflicht auch für Gutschriften?
Passt dazu
Alle Themen ansehenNächster Schritt
Korrekturen und Rechnungen im selben Vorgang?
Wir zeigen Ihnen, wie Rechnung, Storno und Korrektur in teamspace zusammenhängen. Ob das zu Ihrer Abrechnung passt, besprechen wir offen.
30 Minuten, kostenlos, mit jemandem aus unserem Team in Darmstadt