
Rechnungsadresse: Wer muss auf der Rechnung stehen, und was, wenn es nicht stimmt?
Eine falsche Hausnummer ist meist schnell erledigt. Die falsche Gesellschaft dagegen kann richtig Arbeit machen. Hier steht, was das Gesetz verlangt, was alles als Anschrift durchgeht und wie Sie eine Rechnung sauber berichtigen.
5 Minuten Lesezeit Stand:
Kurz erklärt
Was ist eine Rechnungsadresse?
Die Rechnungsadresse ist der Name und die Anschrift des Leistungsempfängers auf der Rechnung, also desjenigen, der die Leistung bezieht. Sie gehört nach § 14 Abs. 4 Umsatzsteuergesetz zu den Pflichtangaben und darf von der Lieferadresse abweichen. Stimmt sie nicht, kann die Rechnung berichtigt werden, denn der Vorsteuerabzug des Kunden hängt an einer ordnungsgemäßen Rechnung.
- Pflicht
- vollständiger Name und Anschrift, § 14 Abs. 4 Nr. 1 UStG
- Postfach
- genügt, wenn der Empfänger dort erreichbar ist
- 250 €
- bis zu diesem Betrag ist kein Empfänger vorgeschrieben, § 33 UStDV
Drei Adressen, oft verwechselt
Rechnungsadresse, Lieferadresse und wohin die Post geht
Das Beispiel ist erfunden: Die Müller Consulting GmbH berät die Bauer KG bei einem Projekt in Kassel. Gebucht und bezahlt wird in Frankfurt, die Rechnungen sollen per E-Mail an die Buchhaltung.
| Adresse | Wofür sie steht | Pflicht auf der Rechnung? | Im Beispiel |
|---|---|---|---|
| Rechnungsadresse | Wer die Leistung bezieht | Ja, mit vollständigem Namen | Bauer KG, Mainzer Landstraße 5, 60329 Frankfurt |
| Lieferadresse oder Leistungsort | Wo die Ware ankommt oder gearbeitet wird | Nein, steht nicht in der Liste von § 14 Abs. 4 UStG | Projektbüro Kassel, kann in der Leistungsbeschreibung stehen |
| Versandweg | Wohin die Rechnung geschickt wird | Nein | Postfach der Buchhaltung |
Vom Versandweg hängt also nicht ab, wer auf der Rechnung steht. Die übrigen Pflichtfelder stehen unter Pflichtangaben auf der Rechnung.
Häufige Fragen aus der Buchhaltung
Was alles als Anschrift durchgeht
Die Finanzverwaltung ist hier großzügiger, als viele denken: Es reicht jede Art von Anschrift, unter der der Empfänger erreichbar ist. Maßgeblich ist der Zeitpunkt, zu dem die Rechnung ausgestellt wird.
Postfach oder Großkundenadresse
Ja, das genügt nach Abschnitt 14.5 Abs. 2 des Umsatzsteuer-Anwendungserlasses.
c/o-Adresse
Genauso. Name und Anschrift müssen sich aber eindeutig feststellen lassen (§ 31 Abs. 2 UStDV).
Zweigniederlassung
Bezieht die Niederlassung die Leistung, darf ihre Anschrift auf die Rechnung. Das gilt auch für Betriebsstätten und Betriebsteile (Abschnitt 14.5 Abs. 4).
Ein Steuerbüro als Empfänger
Es darf die Post bekommen. Als Leistungsempfänger bleibt auf der Rechnung trotzdem Ihr Kunde stehen, denn nur der hat die Leistung bezogen.
Wenn etwas nicht stimmt
Nicht jeder Adressfehler ist gleich schlimm
| Fehler | Beispiel | Was das bedeutet | Was Sie tun |
|---|---|---|---|
| Tippfehler | „Mainzer Landstrase“ | Lässt sich der Empfänger trotzdem eindeutig feststellen, ist das Gesetz meist erfüllt (§ 31 Abs. 2 UStDV). | Kurz mit dem Kunden klären, auf Wunsch berichtigen |
| Alte Anschrift | Kunde ist vor der Rechnung umgezogen | Unter der Adresse war er beim Ausstellen nicht mehr erreichbar. | Berichtigen |
| Falsche Gesellschaft | Rechnung an die Schwesterfirma | Sie hat die Leistung nicht bezogen und darf keine Vorsteuer ziehen (§ 15 UStG). Ist Steuer ausgewiesen, droht § 14c Abs. 2 UStG. | Rechnung aufheben, neu an den richtigen Empfänger |
Die letzte Zeile ist unsere Einordnung, nicht der Wortlaut des Gesetzes. Im Zweifel fragen Sie Ihre Steuerberatung. Wie das Aufheben läuft, steht unter Stornorechnung.
So geht es
Eine Rechnung berichtigen, in vier Schritten
Sie als Aussteller sind dran
Der Kunde kann die Rechnung nicht selbst ändern. Er darf die Berichtigung aber verlangen, wenn sein Vorsteuerabzug sonst in Gefahr wäre (Abschnitt 14.11 Abs. 2 und 3).
Ein Dokument mit klarem Bezug
Es muss sich spezifisch und eindeutig auf die Rechnung beziehen. Das geschieht regelmäßig über deren Nummer (§ 31 Abs. 5 UStDV).
Nur das Falsche nennen
Es müssen nur die fehlenden oder unzutreffenden Angaben übermittelt werden. Die ganze Rechnung neu zu schreiben, ist nicht vorgeschrieben, und zurückgeben muss der Kunde das Original auch nicht.
Dieselbe Form
Wer eine E-Rechnung berichtigt, muss das wieder als E-Rechnung tun. Eine Mail mit der richtigen Adresse reicht dann nicht.
Und die Steuer?
Warum Sie damit nicht ewig warten sollten
Der Vorsteuerabzug Ihres Kunden setzt eine Rechnung nach §§ 14 und 14a UStG voraus. Eine falsche Empfängerangabe kann deshalb bei ihm zum Problem werden, mitunter erst Jahre später in einer Betriebsprüfung.
§ 14 Abs. 4 UStG sagt ausdrücklich: Die Berichtigung ist kein rückwirkendes Ereignis im Sinne von § 175 Abs. 1 Satz 1 Nr. 2 und § 233a Abs. 2a der Abgabenordnung. Was das für Zinsen und Vorsteuer heißt, beurteilt Ihre Steuerberatung. Für den Alltag genügt: Fehler früh beheben.
In teamspace
Adressen, die nur an einer Stelle gepflegt werden
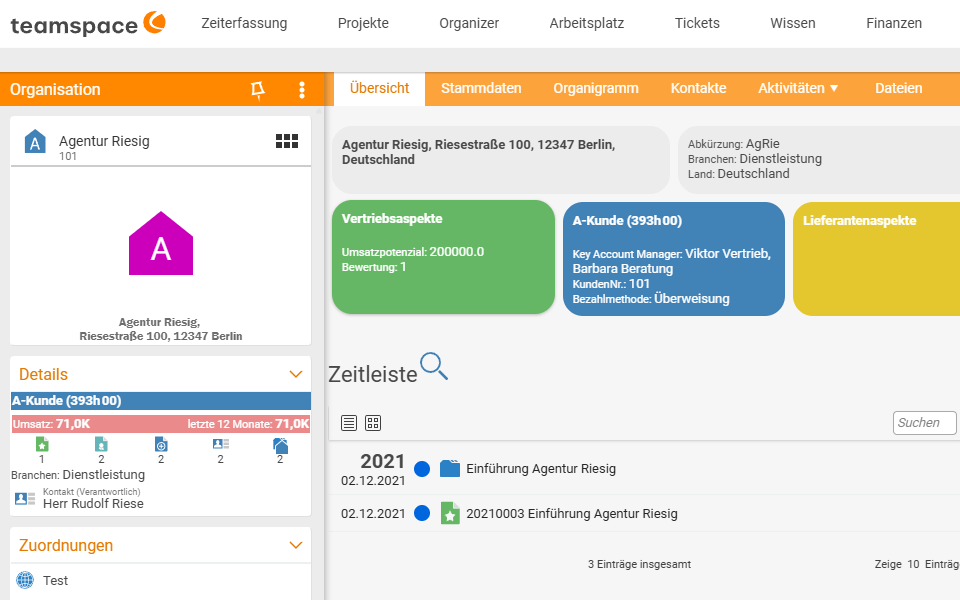
In teamspace liegen die Stammdaten im CRM. Eine Rechnung entsteht aus dem Auftrag und nimmt sich die Kundendaten von dort, statt dass jemand sie abtippt.
- Abweichende Rechnungsadresse: Hat ein Kontakt mehrere Adressen, legen Sie eine davon als Rechnungsadresse fest. Für den Versand lässt sich auch eine eigene Rechnungs-Mail eintragen.
- Adress-Vererbung: Adressen erben von der Organisation auf ihre Kontakte.
- Konzerne abbilden: Mutter-Organisationen halten Gesellschaften und Abteilungen auseinander.
- Für Behörden: Die Leitweg-ID steht je Empfänger im CRM-Kontakt, im Feld „Buyer Reference“.
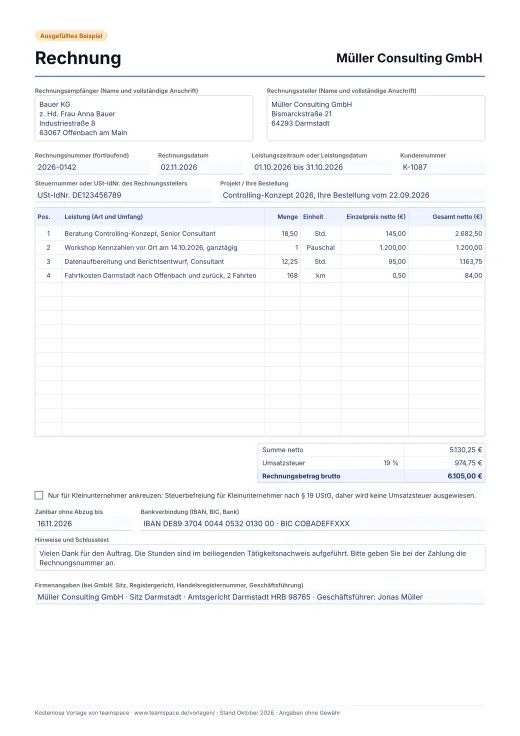
Noch kein System im Einsatz?
Starten Sie mit unserer kostenlosen Vorlage.
Häufige Fragen
Was ist der Unterschied zwischen Rechnungsadresse und Lieferadresse?
Darf auf der Rechnung ein Postfach als Adresse stehen?
Was passiert bei einer falschen Rechnungsadresse?
Kann ich die Rechnungsadresse nachträglich ändern?
Muss der Kunde mit vollem Firmennamen auf der Rechnung stehen?
Passt dazu
Alle Themen ansehenNächster Schritt
Rechnungen, die mit den richtigen Stammdaten rausgehen?
Wir zeigen Ihnen, wie in teamspace Kundendaten, Auftrag und Rechnung zusammenhängen. Ob das zu Ihren Abläufen passt, besprechen wir offen.
30 Minuten, kostenlos, mit jemandem aus unserem Team in Darmstadt