
Liquidität: Ein Unternehmen kann Gewinn machen und trotzdem pleite sein
Gewinn steht in der Auswertung, Liquidität auf dem Konto. Wann beides auseinanderläuft, zeigt ein Dienstleister mit Rechnungen, die erst nach 45 Tagen bezahlt werden. Hier stehen die drei Liquiditätsgrade, ein Plan über vier Monate und das, was das Gesetz unter Zahlungsunfähigkeit versteht.
6 Minuten Lesezeit Stand:
Kurz erklärt
Was ist Liquidität?
Liquidität ist die Fähigkeit eines Unternehmens, seine fälligen Zahlungen rechtzeitig zu leisten. Sie hängt davon ab, wie viel Geld oder schnell verfügbares Vermögen vorhanden ist und wann Ein- und Auszahlungen anfallen. Gemessen wird sie mit den Liquiditätsgraden 1 bis 3 und geplant mit einer Liquiditätsplanung.
- 3 Grade
- Kasse, plus Forderungen, plus Vorräte, jeweils geteilt durch kurzfristige Schulden
- 160 %
- Liquidität 2. Grades im Beispiel unten, bei nur 40 % im 1. Grad
- −7.000 €
- Kontostand Ende Januar im Beispiel, trotz Gewinn im Jahr
Der Unterschied
Gewinn ist eine Rechnung, Geld liegt auf dem Konto
Eine Rechnung über 30.000 Euro erhöht im Monat der Leistung den Gewinn. Das Geld kommt aber erst, wenn der Kunde zahlt, bei manchen nach 30, bei anderen nach 60 Tagen. Die Gehälter sind dagegen am Monatsende fällig. Dazwischen liegt die Lücke, die die Liquidität schließen muss.
Das Gesetz kennt zwei Gründe, ein Insolvenzverfahren zu eröffnen. Zahlungsunfähig ist nach § 17 der Insolvenzordnung, wer „nicht in der Lage ist, die fälligen Zahlungspflichten zu erfüllen“. Bei Gesellschaften wie der GmbH kommt nach § 19 die Überschuldung hinzu: Das Vermögen deckt die Verbindlichkeiten nicht mehr, außer die Fortführung in den nächsten zwölf Monaten ist überwiegend wahrscheinlich. Wenig Liquidität ist also nicht schon Insolvenz, sie ist aber der Weg dorthin.
Die drei Kennzahlen
Wie viel kurzfristig verfügbar ist
Alle drei teilen durch die kurzfristigen Verbindlichkeiten, also alles, was innerhalb eines Jahres fällig wird. Im Beispiel der Müller Consulting GmbH sind es 150.000 €.
| Grad | Zähler | Rechnung | Ergebnis |
|---|---|---|---|
| 1. Grad | Flüssige Mittel: 60.000 € | 60.000 ÷ 150.000 | 40 % |
| 2. Grad | plus kurzfristige Forderungen: 180.000 € | 240.000 ÷ 150.000 | 160 % |
| 3. Grad | plus Vorräte, bei Dienstleistern vor allem unfertige Leistungen: 20.000 € | 260.000 ÷ 150.000 | 173,3 % |
Als Faustregel wird oft genannt, dass der 2. Grad mindestens 100 Prozent erreichen soll. Das ist eine Faustregel, keine Norm, und sie hängt von Branche und Zahlungsgewohnheiten ab. Im Beispiel stehen 180.000 € Forderungen, die erst eingehen müssen: Der 1. Grad zeigt, was heute auf dem Konto ist.
Ein Beispiel
Warum im Januar das Konto im Minus steht
Die Müller Consulting GmbH startet mit 60.000 € in den November. Der Plan sieht vor, was jeden Monat tatsächlich ein- und ausgezahlt wird, nicht was in der Auswertung steht. Im Dezember fallen Jahresbonus und Steuern an, im Januar zahlen die Kunden angenommen etwas schleppender. Das Ergebnis: 60.000 − 15.000 − 45.000 − 7.000 = −7.000 € zum Ende Januar.
| Monat | Einzahlungen | Auszahlungen | Saldo | Bestand Monatsende |
|---|---|---|---|---|
| November | 90.000 € | 105.000 € | −15.000 € | 45.000 € |
| Dezember | 85.000 € | 130.000 € | −45.000 € | 0 € |
| Januar | 95.000 € | 102.000 € | −7.000 € | −7.000 € |
| Februar | 120.000 € | 100.000 € | +20.000 € | 13.000 € |
Was Sie tun können
Fünf Stellschrauben, wenn es eng wird
Rechnungen früher stellen
Wer am Monatsende abrechnet, statt zum Projektabschluss, bekommt das Geld früher. Bei Abschlagsrechnungen sogar noch während des Projekts.
Zahlungsziele kürzen
Statt 30 Tage vielleicht 14. Lässt sich bei Bestandskunden nicht immer durchsetzen, bei Neukunden schon eher.
Mahnen
Überfällige Rechnungen sofort nachfassen, nicht erst, wenn es knapp wird. Die Erinnerung ist die billigste Finanzierung.
Auszahlungen verschieben
Bonus, Anschaffungen und Sonderzahlungen im Plan verschieben, falls sie nicht fest zugesagt sind.
Mit der Bank reden
Eine Kreditlinie vereinbaren Sie leichter, solange es gut läuft. Fragen Sie danach, bevor Sie sie brauchen, nicht wenn das Konto schon im Minus ist.
In teamspace
Die Zahlen für den Plan
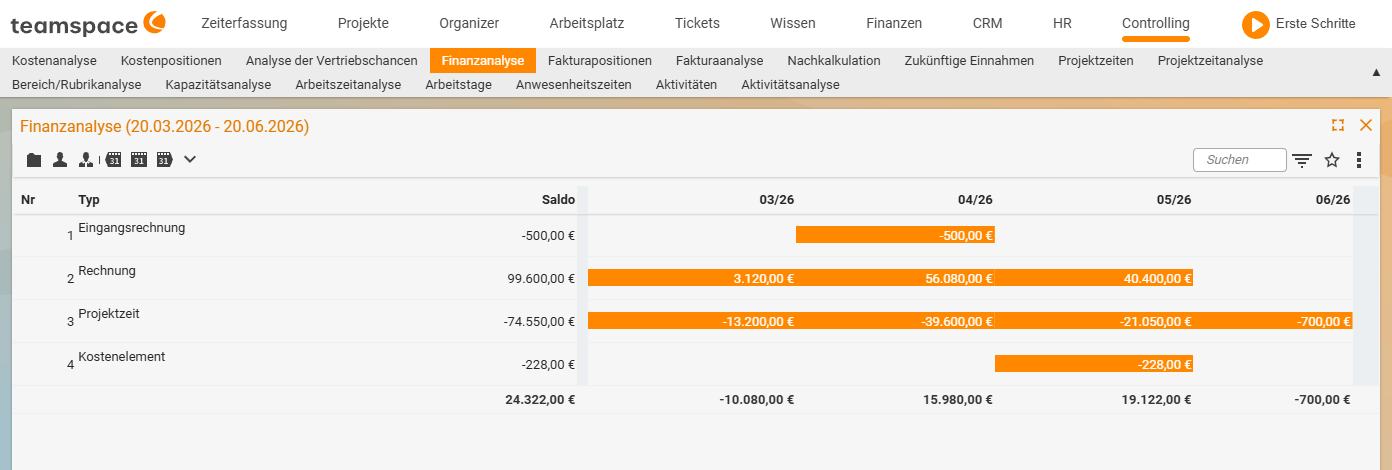
Eine fertige Liquiditätsplanung ist teamspace nicht, das Programm hat keine eigene Cashflow-Prognose. Es liefert aber viele Zahlen, aus denen Sie sie zusammensetzen: wie viel offen ist und was voraussichtlich kommt.
- Zukünftige Einnahmen: Der Bericht rechnet die erwarteten Einnahmen eines Zeitraums hoch.
- Mahnlauf und Erinnerungen: Überfällige Rechnungen lassen sich nachverfolgen, die Mahnstufen mit Gebühr und Zinsen einstellen.
- Plan und Ist im Projekt: Einnahmen und Ausgaben je Projekt werden mit dem Plan abgeglichen, vom Budget bis zur Rechnung.
Häufige Fragen
Was bedeutet Liquidität einfach erklärt?
Was ist der Unterschied zwischen Liquidität und Cashflow?
Wie berechnet man die Liquidität 2. Grades?
Ist Zahlungsunfähigkeit dasselbe wie Überschuldung?
Wie erstellt man eine Liquiditätsplanung?
Kann eine zu hohe Liquidität schlecht sein?
Passt dazu
Alle Themen ansehenNächster Schritt
Wissen, was in den nächsten Monaten hereinkommt?
Wir zeigen Ihnen, welche Berichte in teamspace zu offenen Rechnungen, Plan und erwarteten Einnahmen vorliegen. Ob das für Ihre Planung reicht, besprechen wir offen.
30 Minuten, kostenlos, mit jemandem aus unserem Team in Darmstadt