E-Rechnungspflicht 2027: Was Unternehmen jetzt wissen müssen
Ab dem 1. Januar 2027 reicht die PDF-Rechnung für viele Unternehmen nicht mehr aus. Wer 2026 mehr als 800.000 Euro Umsatz macht, muss Rechnungen an andere Unternehmen als E-Rechnung ausstellen. Der Beitrag erklärt, wen es wann trifft, welche Formate gelten und was bis dahin zu tun ist.
Die E-Rechnungspflicht verpflichtet Unternehmen in Deutschland, Rechnungen an andere inländische Unternehmen als strukturierten Datensatz auszustellen, nicht mehr als Papier oder PDF. Grundlage ist das Wachstumschancengesetz von 2024. Empfangen müssen alle Unternehmen E-Rechnungen schon seit Januar 2025. Beim Ausstellen gilt eine Übergangszeit, und deren erste Stufe endet am 31. Dezember 2026.
Das Wichtigste in Kürze
- Ab 1. Januar 2027 müssen Unternehmen E-Rechnungen ausstellen, deren Gesamtumsatz im Vorjahr über 800.000 Euro lag.
- Ab 1. Januar 2028 gilt die Pflicht für alle, unabhängig vom Umsatz.
- Eine PDF-Rechnung ist keine E-Rechnung. Gefordert ist ein Datensatz nach der europäischen Norm EN 16931, in Deutschland meist XRechnung oder ZUGFeRD.
- Die Pflicht betrifft nur Rechnungen zwischen Unternehmen im Inland. Rechnungen an Privatpersonen und Kleinbetragsrechnungen bis 250 Euro bleiben ausgenommen.
Der Zeitplan
Das Gesetz führt die E-Rechnung in drei Stufen ein. Der Empfang ist bereits Pflicht, das Ausstellen folgt gestaffelt nach Umsatz.
Seit 1. Januar 2025
Jedes Unternehmen muss E-Rechnungen empfangen können
Das gilt für alle inländischen Unternehmen, auch für Kleinunternehmer. Die Zustimmung des Empfängers ist dafür nicht nötig. Beim Ausstellen dürfen bis Ende 2026 alle noch Papier verschicken, und PDF-Rechnungen, wenn der Empfänger einverstanden ist.
Ab 1. Januar 2027
Ausstellungspflicht ab 800.000 Euro Vorjahresumsatz
Maßgeblich ist der Gesamtumsatz des Jahres 2026. Liegt er darüber, sind Papier- und PDF-Rechnungen an andere Unternehmen ab Januar nicht mehr zulässig. Unternehmen unter der Grenze dürfen noch ein Jahr lang wie bisher abrechnen.
Ab 1. Januar 2028
Ausstellungspflicht für alle
Die Umsatzgrenze fällt weg. Ab dann ist die E-Rechnung bei inländischen Geschäften zwischen Unternehmen der Normalfall. Auch das EDI-Verfahren, das bis Ende 2027 noch mit Zustimmung des Empfängers erlaubt ist, muss dann der Norm entsprechen.
Gilt die Pflicht für Ihr Unternehmen schon 2027?
Für den Stichtag 2027 zählt eine einzige Zahl: Ihr Gesamtumsatz im Jahr 2026, nicht der Gewinn und nicht der Umsatz eines einzelnen Standorts. Bei Dienstleistern ist die Grenze von 800.000 Euro oft früher erreicht, als man denkt. Ein Büro mit acht bis zehn Mitarbeitenden liegt häufig schon darüber.
Außerdem muss die Rechnung an ein anderes Unternehmen im Inland gehen. Rechnungen an Privatkunden oder an Kunden im Ausland fallen nicht unter die Pflicht.
Umsatz 2026 über 800.000 Euro
E-Rechnung ab Januar 2027
Jede Rechnung an ein inländisches Unternehmen muss ab dem 1. Januar als E-Rechnung rausgehen. Die Umstellung sollte bis Ende 2026 abgeschlossen und getestet sein.
Umsatz 2026 bis 800.000 Euro
E-Rechnung ab Januar 2028
Sie haben ein Jahr mehr Zeit. Empfangen müssen Sie E-Rechnungen trotzdem schon heute, und viele Kunden fragen bereits jetzt danach.
Was eine E-Rechnung ist und was nicht
Das Gesetz unterscheidet nur noch zwei Arten von Rechnungen. Eine E-Rechnung wird in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen, sodass Software sie ohne Abtippen verarbeiten kann. Alles andere ist eine sonstige Rechnung: Papier, eingescannte Belege, Word-Dateien und auch die PDF-Rechnung per Mail.
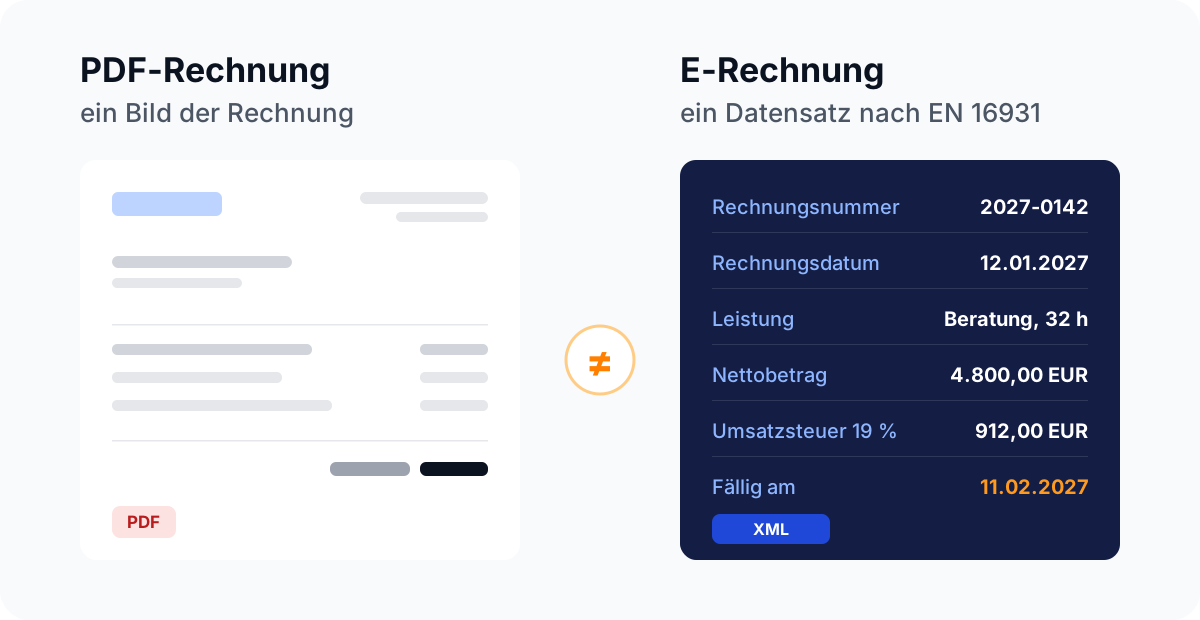
Der Unterschied ist mehr als eine Formalie. Eine PDF sieht für Menschen aus wie eine Rechnung, für die Buchhaltungssoftware ist sie nur ein Bild. Wer sie verbuchen will, tippt Rechnungsnummer, Beträge und Steuersätze ab oder lässt sie per Texterkennung auslesen. Bei einer E-Rechnung steht jede Angabe in einem eigenen, benannten Feld. Die Software des Empfängers liest den Datensatz direkt ein.
Welche Formate zulässig sind
Das Gesetz schreibt kein bestimmtes Format vor, sondern die europäische Norm EN 16931. Sie legt fest, welche Angaben eine E-Rechnung enthält und wie sie strukturiert sind. In Deutschland haben sich zwei Formate durchgesetzt, die diese Norm erfüllen:
| XRechnung | ZUGFeRD | |
|---|---|---|
| Aufbau | reine XML-Datei | PDF mit eingebetteter XML-Datei |
| Für Menschen lesbar | nur mit einem Anzeigeprogramm | ja, der PDF-Teil öffnet sich wie gewohnt |
| Typischer Einsatz | Rechnungen an Behörden und öffentliche Auftraggeber | Rechnungen an Geschäftskunden |
| Was rechtlich zählt | der Datensatz | der XML-Teil, nicht das PDF |
Zwei Punkte werden oft übersehen. Bei ZUGFeRD gelten die einfachsten Profile MINIMUM und BASIC WL nicht als E-Rechnung, weil ihnen Pflichtangaben fehlen. Und weichen PDF und XML inhaltlich voneinander ab, gilt der XML-Teil. Eine Rechnung, die im PDF stimmt und im Datensatz falsch ist, ist also falsch.
Andere Formate sind zulässig, wenn Absender und Empfänger sich darauf einigen und die Angaben verlustfrei in die Norm übertragbar sind. Für die meisten Unternehmen ist das keine Frage: Wer XRechnung und ZUGFeRD erzeugen kann, deckt seine Kunden ab.
Diese Rechnungen sind ausgenommen
Nicht jede Rechnung muss eine E-Rechnung sein. Weiter als Papier oder PDF verschickt werden dürfen:
- Rechnungen an Privatpersonen. Die Pflicht gilt nur zwischen Unternehmen.
- Kleinbetragsrechnungen bis 250 Euro brutto.
- Fahrausweise, zum Beispiel Bahntickets.
- Rechnungen von Kleinunternehmern nach § 19 UStG. Sie müssen keine E-Rechnungen ausstellen, aber empfangen können.
- Bestimmte steuerfreie Leistungen nach § 4 Nr. 8 bis 29 UStG.
Rechnungen an Kunden im Ausland fallen ebenfalls nicht unter die deutsche Pflicht. Für Rechnungen an Behörden gelten ohnehin schon länger eigene Regeln, dort ist die XRechnung vielerorts seit Jahren Standard.
Empfangen müssen Sie schon heute
Seit Januar 2025 kann kein Unternehmen eine E-Rechnung ablehnen. Schickt ein Lieferant eine XRechnung, müssen Sie sie annehmen, lesen und aufbewahren. Als Empfangsweg genügt ein E-Mail-Postfach. Das Problem liegt meist dahinter: Eine XML-Datei lässt sich ohne passende Software nicht sinnvoll öffnen, und wer sie ausdruckt oder nur als PDF ablegt, hat das Original nicht aufbewahrt.
Für die Aufbewahrung gilt: E-Rechnungen werden im Originalformat archiviert, also als Datensatz. Die Frist beträgt seit 2025 acht Jahre. Während dieser Zeit muss die Rechnung unverändert, auffindbar und lesbar bleiben.
Was passiert, wenn nach dem Stichtag noch PDFs rausgehen
Wer ab 2027 trotz Pflicht eine PDF-Rechnung schickt, hat keine ordnungsgemäße Rechnung ausgestellt. Das trifft zuerst Ihren Kunden: Ihm fehlt die Grundlage für den Vorsteuerabzug, und er wird eine korrekte E-Rechnung nachfordern. In der Praxis heißt das Rückfragen, verzögerte Zahlungen und doppelte Arbeit in der Buchhaltung.
Was Sie bis Januar 2027 erledigen sollten
Auch wenn die Pflicht Sie erst 2028 trifft, lohnt es sich, die Umstellung nicht auf den Dezember zu legen. Eine sinnvolle Reihenfolge für die Umstellung:
- 1
Umsatz 2026 prüfen
Liegt der Gesamtumsatz voraussichtlich über 800.000 Euro, gilt für Sie der Januar 2027. Im Zweifel mit der Steuerberatung abstimmen.
- 2
Rechnungsempfänger sortieren
Welche Kunden sind Unternehmen im Inland, welche Behörden, welche Privatpersonen oder im Ausland? Behörden brauchen meist eine XRechnung mit Leitweg-ID.
- 3
Stammdaten vervollständigen
E-Rechnungen verlangen vollständige Angaben: Anschriften, Umsatzsteuer-ID, Bestellnummern und E-Mail-Adressen für den Rechnungseingang beim Kunden.
- 4
Software festlegen
Word, Excel und einfache Vorlagen erzeugen keine E-Rechnungen. Sie brauchen ein Programm, das XRechnung und ZUGFeRD ausstellt und eingehende E-Rechnungen lesen kann.
- 5
Ablage klären
Wo liegen ausgehende und eingehende E-Rechnungen im Original, und wie bleiben sie acht Jahre unverändert?
- 6
Vor dem Stichtag testen
Schicken Sie in den letzten Wochen 2026 erste E-Rechnungen an Stammkunden und fragen Sie nach, ob sie sauber ankommen. Fehler fallen so auf, bevor sie Zahlungen aufhalten.
Häufige Fragen
Reicht es, die PDF-Rechnung weiter per Mail zu verschicken?+
Bis Ende 2026 ja, wenn der Empfänger zustimmt. Ab 2027 nur noch, wenn Ihr Vorjahresumsatz bei höchstens 800.000 Euro lag. Ab 2028 nicht mehr. Der Versand per E-Mail bleibt erlaubt, nur der Anhang muss dann eine E-Rechnung sein.
Brauche ich eine besondere Plattform für den Versand?+
Nein. Für Rechnungen an Unternehmen schreibt das Gesetz keinen Übertragungsweg vor. Die E-Mail mit der E-Rechnung im Anhang ist der häufigste Weg. Behörden nutzen eigene Eingangsportale, auf die Sie die XRechnung hochladen oder an die Sie sie per E-Mail senden.
Muss ich meine Kunden fragen, ob sie E-Rechnungen wollen?+
Nein. Seit 2025 muss jedes inländische Unternehmen E-Rechnungen annehmen. Eine Zustimmung braucht es nur für den umgekehrten Fall: wenn Sie in der Übergangszeit noch eine PDF-Rechnung schicken wollen.
Wir liegen knapp unter der Grenze. Sollen wir trotzdem umstellen?+
Die Pflicht kommt 2028 in jedem Fall. Wer 2027 umstellt, hat ein Jahr, in dem Fehler noch keine Folgen haben. Außerdem wünschen sich viele Geschäftskunden E-Rechnungen schon heute, weil sie ihnen die Verbuchung erleichtern.
Wie lange müssen E-Rechnungen aufbewahrt werden?+
Seit 2025 acht Jahre, und zwar im Originalformat. Ein Ausdruck oder eine umgewandelte PDF ersetzt den Datensatz nicht.
Dieser Beitrag gibt die Rechtslage im September 2026 wieder und ersetzt keine steuerliche Beratung.
E-Rechnung in teamspace
Die E-Rechnungspflicht lässt sich mit jedem Programm erfüllen, das die Formate beherrscht. Für Dienstleister bleibt danach eine zweite Frage offen: Wie kommen die geleisteten Stunden in die Rechnung? Wenn Zeiten in einem Programm erfasst und im nächsten wieder eingetippt werden, bleibt die Handarbeit auch mit E-Rechnung bestehen.
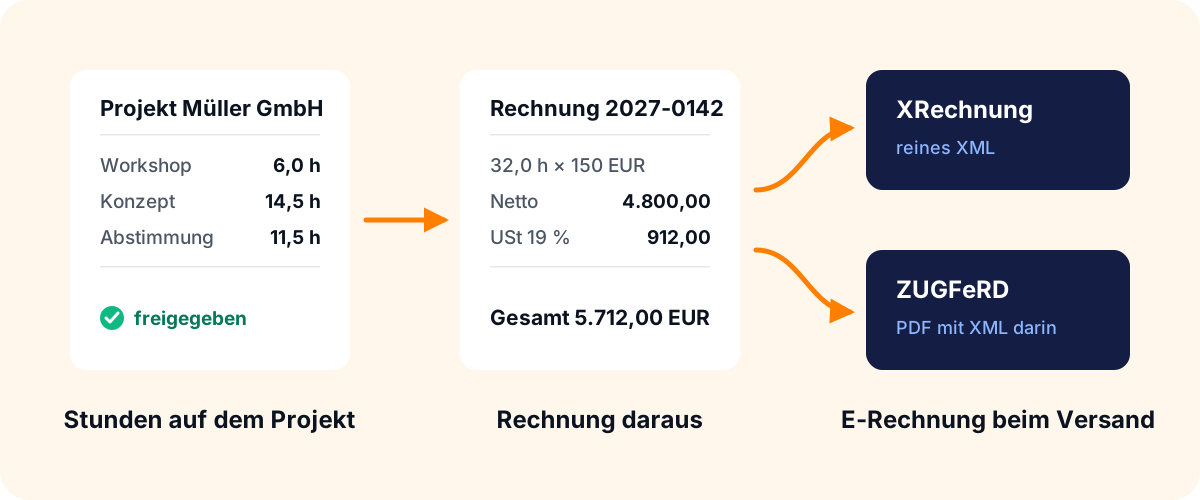
In teamspace entsteht die Rechnung aus den freigegebenen Stunden, Projekten und Verträgen. Beim Versand erzeugt teamspace daraus die E-Rechnung als XRechnung oder ZUGFeRD. Eingehende E-Rechnungen Ihrer Lieferanten empfängt und liest teamspace ebenfalls aus.
Für Dienstleister
Zeiterfassung, Projekte und Abrechnung mit E-Rechnung in einem System.
- XRechnung und ZUGFeRD nach EN 16931, ohne Aufpreis
- Empfang eingehender E-Rechnungen inklusive
- Rechnungen aus Stunden, Pauschalen, Abschlägen und Verträgen
- Hosting im ISO-27001-zertifizierten Rechenzentrum in Frankfurt am Main
Ab 19 Euro pro Nutzer und Monat bei jährlicher Laufzeit. Im Erstgespräch schauen wir auf Ihre Rechnungsempfänger und Formate und darauf, wo heute noch Handarbeit zwischen Stunden und Rechnung liegt.
Weiterlesen
Software, die zu Ihrem Setup passt?
Im 15-Minuten-Termin prüfen wir gemeinsam Ihre Anforderungen und geben ein ehrliches Erst-Feedback.